
- 首页 >
- > 房产过户是在地税交税还是国税
更新时间:2026.11.08


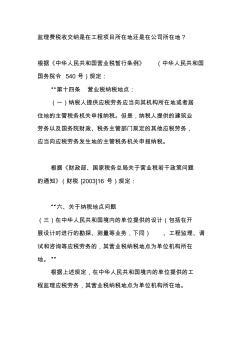
监理费税收交纳是在工程项目所在地还是在公司所在地? 根据《中华人民共和国营业税暂行条例》 (中华人民共和国 国务院令 540 号)规定: “第十四条 营业税纳税地点: (一)纳税人提供应税劳务应当向其机构所在地或者居 住地的主管税务机关申报纳税。但是,纳税人提供的建筑业 劳务以及国务院财政、税务主管部门规定的其他应税劳务, 应当向应税劳务发生地的主管税务机关申报纳税。 根据《财政部、国家税务总局关于营业税若干政策问题 的通知》(财税 [2003]16 号)规定: “六、关于纳税地点问题 (三)在中华人民共和国境内的单位提供的设计(包括在开 展设计时进行的勘探、测量等业务,下同) 、工程监理、调 试和咨询等应税劳务的,其营业税纳税地点为单位机构所在 地。” 根据上述规定,在中华人民共和国境内的单位提供的工 程监理应税劳务,其营业税纳税地点为单位机构所在地。 北京担保公司为上海企业担保, 营
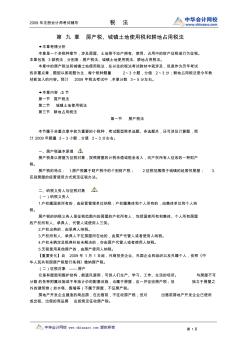
2009 年注册会计师考试辅导 税 法 第 1页 第 九 章 房产税、城镇土地使用税和耕地占用税法 ◆本章考情分析 本章是一个多税种章节,涉及房屋、土地等不动产拥有、使用、占用中的财产征税或行为征税。 本章包括 3部税法,分别是:房产税法、城镇土地使用税法、耕地占用税法。 本章中的房产税法和城镇土地使用税法,在以往的税法考试教材中就涉及,但是作为历年考试 的非重点章,题型以客观题为主,每个税种题量 2~3 小题,分值 2~3 分;耕地占用税法是今年教 材新加入的内容。预计 2009 年税法考试中 ,本章分数 3~5 分左右。 ◆本章内容 :3 节 第一节 房产税法 第二节 城镇土地使用税法 第三节 耕地占用税法 第一节 房产税法 本节属于非重点章中较为重要的小税种,考试题型除单选题、多选题外,还可涉及计算题,预 计 2009 年题量 2~3 小题,分值 2~3 分左右。 一、房产税基本原理
热门知识
房产过户是在地税交税还是国税精华知识
房产过户是在地税交税还是国税-
话题: 地产家居gongchangji
最新知识
房产过户是在地税交税还是国税-
话题: 地产家居chenruiguo
专题概述
房产过户是在地税交税还是国税知识来自于造价通云知平台上百万用户的经验与心得交流。 注册登录 造价通即可以了解到相关房产过户是在地税交税还是国税最新的精华知识、热门知识、相关问答、行业资讯及精品资料下载。同时,造价通还为您提供材价查询、测算、询价、云造价等建设行业领域优质服务。手机版访问:房产过户是在地税交税还是国税
相关话题
资料下载
相关资讯
房产过户是在地税交税还是国税相关专题
- 补缴2019年房产税
- 澳洲房产2019
- 北京房产税2019
- 北京房产契税新政策2019
- 澳洲房产2019价格
- 北京房产税最新消息2019
- 北京房产契税2019
- 办理房产证契税2019
- 澳洲房产走势2019
- 北京2019房产契税
- 分形DGS单元结构设计及其在微带电路中的应用
- 云计算技术在城市轨道交通运营指挥管理系统中的应用
- 在全县非煤矿山和危化企业安全生产工作会议上的讲话
- 在“建筑节能与居住舒适”专题技术交流会议上的讲话
- 新型透水衬砌在南台子一级水电站尾水渠中的尝试
- 有限元法在软土浅埋隧道施工过程的动态模拟中的应用
- 振冲碎石桩地基加固技术在椒江标准海塘工程中的应用
- 在2017年全省水利宣传工作会议上的讲话(节选)
- 在8度地震区建造低层纯钢框架结构住宅的可行性分析
- 乙烯基树脂混凝土电解槽的性能及在湿法冶金中的应用
- 在书香中沉睡——“川大河畔”高尚住宅小区景观设计
- 智能化技术在电气工程自动化控制中的应用与实践研讨
- 智能电力监控管理系统在某飞机维修公司工程中的应用
- 在创新中求发展——乐山市土地储备中心工作创新纪实
- 政府投资建设项目在财务管理上面临的风险和应对措施
- 智能照明系统在高校教学楼建筑节能改造中的应用
- 园林景观工程在推进城乡宜居环境建设中的问题及思考
- 房产过户事宜咨询电话
- 房产过户时需要那些材料
- 房产过户时写单独所有
- 房产过户时签的赠与协议
- 房产过户时买卖双方要同时到场吗
- 房产过户时间流程
- 房产过户时间和补充合同时间
- 房产过户时户主不到能行吗?
- 房产过户时的环节
- 房产过户时变更地址
- 房产过户省钱
- 房产过户声明书
- 房产过户审税
- 房产过户沈阳
- 房产过户什么意思
- 房产过户深圳
- 房产过户申请书怎么写
- 房产过户申请书在哪里领取
- 房产过户申请书范文
- 房产过户涉及的税费
- 房产过户上家债务
- 房产过户上家审税没发票
- 房产过户赡养承诺书
- 房产过户三种方式
- 房产过户如何收税
- 房产过户如何收费
- 房产过户如何过户电费
- 房产过户如何公正
- 房产过户如何撤单
- 房产过户如何避税