
- 首页 >
- > 补交以前年度房产税会计分录
更新时间:2026.11.15


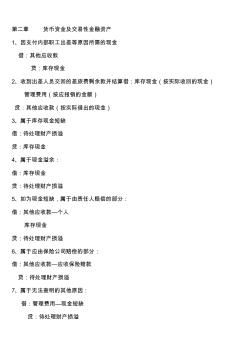
第二章 货币资金及交易性金融资产 1、因支付内部职工出差等原因所需的现金 借:其他应收款 贷:库存现金 2、收到出差人员交回的差旅费剩余款并结算借:库存现金(按实际收回的现金) 管理费用(按应报销的金额) 贷:其他应收款(按实际借出的现金) 3、属于库存现金短缺 借:待处理财产损溢 贷:库存现金 4、属于现金溢余: 借:库存现金 贷:待处理财产损溢 5、如为现金短缺,属于由责任人赔偿的部分: 借:其他应收款—个人 库存现金 贷:待处理财产损溢 6、属于应由保险公司赔偿的部分: 借:其他应收款—应收保险赔款 贷:待处理财产损溢 7、属于无法查明的其他原因: 借:管理费用—现金短缺 贷:待处理财产损溢 8、如为现金溢余,属于应支付给有关人员和单位的: 借:待处理财产损溢 贷:其他应付款—应付现金溢余(××个人或单位) 9、属于无法查明的现金溢余: 借:待处理财产损溢 贷:营业外收入—资产盘盈利

关于提供修改以前年度财务报表数据方法 的说明 一、相关软件总体修改情况 为了满足基层税务人员可以修改以前年度的财务报表要求, 修改 了“河北地税纳税人信息采集软件”和“征管应用系统” ,于 2014年 6月 30日晚进行部署升级。 二、修改以前年度财务报表数据的方法 1. 纳税人通过“河北地税纳税人信息采集软件” 填写以前年度的 财务报表,保存后导出财务报表。 2. 税务机关人员先通过“征管应用系统”的财务报表作废模块, 作废以前年度的财务报表。 3. 税务机关人员通过“征管应用系统”的财务报表导入模块,导 入、保存以前年度的财务报表。 注意: 如果要修改 2011 年度的财务报表, 需要作废 2011年度及其以后 的所有年度( 2012、2013)的财务报表,纳税人需要重新填写、 导出 2011年度及其以后的所有年度( 2012、2013)的财务报表 2013年度以前的使用旧版财务报表
热门知识
补交以前年度房产税会计分录-
话题: 地产家居xcf0423110
-
话题: 工程造价mimishiyang
-
话题: 工程造价wanhe2010163
精华知识
补交以前年度房产税会计分录最新知识
补交以前年度房产税会计分录
专题概述
补交以前年度房产税会计分录知识来自于造价通云知平台上百万用户的经验与心得交流。 注册登录 造价通即可以了解到相关补交以前年度房产税会计分录最新的精华知识、热门知识、相关问答、行业资讯及精品资料下载。同时,造价通还为您提供材价查询、测算、询价、云造价等建设行业领域优质服务。手机版访问:补交以前年度房产税会计分录
相关话题
资料下载
相关资讯
补交以前年度房产税会计分录相关专题
- 回迁房补交房款
- 杭州市经济适用房补交
- 广东商品房不用补交土地出让金
- 公积金贷款需补交契税
- 房屋契税需要补交吗
- 房屋契税少交能否补交
- 房子补交契税
- 房屋契税可以补交吗
- 房价低补交契税
- 房产证到手补交契税
- 开征房产税对房地产市场影响基于叫价模型分析
- 土地使用权是否作为房产原值计征房产税
- 宝安区民办学校需补交建筑工程质量检测报告及消
- 房产税、土地使用税和耕地占用税
- 改变容积率补交土地出让金评估注意事项
- 征收水电站地下发电工程房产税问题
- 供热企业增值税房产税城镇土地使用税
- 土地使用权价值对房产税计税依据的影响
- 供热企业增值税房产税城镇土地使用税
- 房产税和土地使用税节税应重视的方面
- 开发商超容积率建房依法补交土地出让金
- 建造地下设施需纳房产税与土地使用税吗
- 建筑施工企业主要会计分录事项举例
- 建筑施工企业会计分录大全教学教材
- 施工企业会计核算及常用会计分录
- 建筑施工企业会计分录大全
- 施工企业会计分录题
- 补交以前年度房产税分录
- 补交以前年度房产税
- 补交土地出让金延期缴纳契税是否产生滞纳金
- 补交土地出让金契税
- 补交上手契税
- 补交去年度房产税做账
- 补交契税怎么办理
- 补交契税有罚款么
- 补交契税需要什么资料
- 补交契税手续
- 补交契税攻略
- 补交契税房产证
- 补交今年房产税会计分录
- 补交房屋契税
- 补交房产税滞纳金会计分录
- 补交房产税滞纳金
- 补交房产税土地税科目
- 补交房产税会计分录
- 补交98年契税是如何交的
- 补购房契税发票
- 补的房租发票能抵房产税吗
- 补充协议保障房变为商品房
- 补差商品房与商品房区别
- 补差商品房买卖
- 补差商品房可买卖吗
- 补办契税发票
- 补办契税必须本人吗
- 补办汽车契税证明
- 补办房屋契税发票
- 卜家庵子安置房价格