
- 首页 >
- > 国企转让自用房产税金
更新时间:2026.09.20


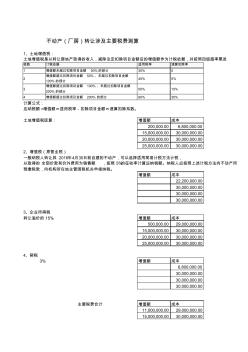
不动产(厂房)转让涉及主要税费测算 1、土地增值税: 土地增值税是以转让房地产取得的收入,减除法定扣除项目金额后的增值额作为计税依据,并按照四级超率累进 级数 计税依据 适用税率 速算扣除率 1 增值额未超过扣除项目金额 50%的部分 30% 0 2 增值额超过扣除项目金额 50% 、未超过扣除项目金额 100%的部分 40% 5% 3 增值额超过扣除项目金额 100% 、未超过扣除项目金额 200%的部分 50% 15% 4 增值额超过扣除项目金额 200% 的部分 60% 35% 计算公式: 应纳税额 =增值额×适用税率-扣除项目金额×速算扣除系数。 土地增值税匡算: 增值额 成本 200,000.00 6,800,000.00 15,000,000.00 30,000,000.00 20,000,000.00 30,000,000.00 25,000,000.00 30,000,00


热门知识
国企转让自用房产税金精华知识
国企转让自用房产税金-
话题: 地产家居woaini0416
-
话题: 工程造价lyf25991661
-
话题: 工程造价xiabin5623
-
话题: 地产家居andy000000
最新知识
国企转让自用房产税金-
话题: 工程造价lintao198316
-
话题: 地产家居cedarxiner
专题概述
国企转让自用房产税金知识来自于造价通云知平台上百万用户的经验与心得交流。 注册登录 造价通即可以了解到相关国企转让自用房产税金最新的精华知识、热门知识、相关问答、行业资讯及精品资料下载。同时,造价通还为您提供材价查询、测算、询价、云造价等建设行业领域优质服务。手机版访问:国企转让自用房产税金
相关话题
资料下载
相关资讯
国企转让自用房产税金相关专题
- 国企职工可享受套安置房吗
- 国企让职工商业贷款
- 国企转让自用房产税金
- 国企职工可以享受安置房吗
- 国企棚户区安置房
- 国企业的地是否可以建商品房
- 国企划拨土地计提房产税吗
- 国企改制中划拨土地房产税
- 国企倒闭员工住房安置
- 北京市国企房产过户
- 关于房地产企业转让在建工程及多次转让涉及扣除问题
- 关于国有水利工程建设单位自用固定资产核算一点思考
- 关于调整合肥市建设工程税金费率通知
- 开征房产税对房地产市场影响基于叫价模型分析
- 某城市快速内环东线招标文件建设转让BT项目
- 建筑施工企业将其对项目业主应收工程款转让给保理商
- 某大桥工程项目投资建设与转让收购合同
- 江山高新农业综合开发服务部土地使用权出让及房产设备
- 房产估价师制度与政策精选试题及答案
- 造价师案例辅导营业收入及税金的估算考试试题
- 国有土地使用权转让合同广州市公开交易方式
- 房产小区A1、A2、A4、A6、A7楼主体施工合同
- 中国长城铝业公司荣获全国企业文化建设优秀单位称号
- 民间房产抵押借款合同
- 住宅工程脚手架、塔吊、吊篮、水电等设施转让使用协议
- 成都市房产管理局关于加强我市物业服务企业资质监管的通知
- 成都举办中国企业自动化和信息化建设论坛
- 国企职工可以享受安置房吗
- 国企职工可享受套安置房吗
- 国企业的地是否可以建商品房
- 国企让职工商业贷款
- 国企棚户区安置房
- 国企划拨土地计提房产税吗
- 国企改制中划拨土地房产税
- 国企倒闭员工住房安置
- 国内外有关房产税税制的文献综述
- 国内外房产税基评估争议处理研究进展
- 国内商业贷款利率
- 国内商品房的寿命
- 国内房产税研究现状
- 国内房产税现状
- 国库退契税查询电话
- 国控中州新城安置房
- 国家作价出资房产税
- 国家最新购房政策
- 国家最新的购房政策
- 国家终于出手了房产税
- 国家直管公房拆迁补偿安置
- 国家政策贷款买房首付多少
- 国家征用出让土地契税
- 国家占地回迁房不给装修怎么办
- 国家有关商品房顶楼层高过高
- 国家异地购房政策
- 国家以后建安置房
- 国家要推出房产税和什么税
- 国家现在购买商品房政策违害有多少
- 国家现在购买商品房政策是开发商