
- 首页 >
- > 建筑业营改增简易征收账务处理
更新时间:2026.09.26


营业税改征增值税试点在全国范围内全面推开后,对于建筑企业如何进行财税处理的观点层出不群。对于预收账款的处理有二种情况:一种是收到的全款贷记预收账款,再在工程结算环节再进行价税分离;另一种是对收到的款项进行价税分离,将不含税价款贷记预收账款,将应交的增值税贷记应交增值税。那么,建筑企业收到预收账款到底应该怎么核算?价税分离到底应该在哪个环节处理比较合理?
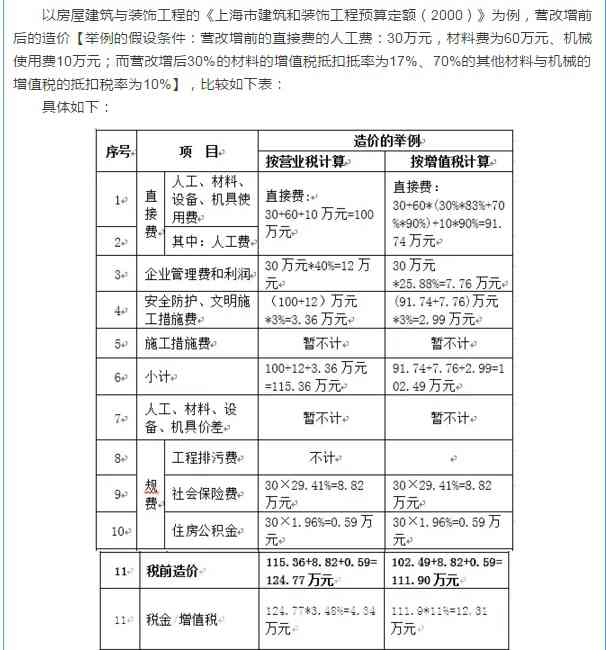
建筑业“营改增”税负测算 随着建筑业营改增政策的临近,建筑企业税负变化到底如何,将面临哪些变化 等是必须考虑的问题。 方正税务师以实地调研数据为样本, 根据财政部、 国家税 务总局关于印发《营业税改征增值税试点方案》的通知(财税 [2011]110 号)明 确的建筑业适用 11%税率进行营改增后可能引起的税负变化进行了分析, 供纳税 人参考。 一、建筑业特点及主要风险 按照方案建筑业纳入增值税征税范围后,按照一般计税方法计算应交增值 税,与其他增值税一般纳税人相比,目前建筑业存在以下主要特点及涉税风险: 1.建筑业财务核算不规范。 据了解,建筑业的财务核算主要由工程项目部门 按预算成本提供报账凭证, 并非按照实际采购业务据实计账。 这一做法对营业税 直接依工程收入按适用税率计税影响不大。 营改增后,工程成本及其原始凭证直 接影响增值税税款计算, 工程项目部门某些采购业务不能取得增值税专用发
热门知识
建筑业营改增简易征收账务处理-
话题: 工程造价sunwoailuo
精华知识
建筑业营改增简易征收账务处理-
话题: 工程造价dongfang1210
-
话题: 工程造价fei1982010
最新知识
建筑业营改增简易征收账务处理-
话题: 工程造价tingsong771
相关问答
建筑业营改增简易征收账务处理-
话题: 工程造价152****6000
专题概述
建筑业营改增简易征收账务处理知识来自于造价通云知平台上百万用户的经验与心得交流。 注册登录 造价通即可以了解到相关建筑业营改增简易征收账务处理最新的精华知识、热门知识、相关问答、行业资讯及精品资料下载。同时,造价通还为您提供材价查询、测算、询价、云造价等建设行业领域优质服务。手机版访问:建筑业营改增简易征收账务处理
相关话题
资料下载
相关资讯
建筑业营改增简易征收账务处理相关专题
- 开关插座是属于建筑材料吗
- 开建筑发票证明怎么写
- 开平碉楼的建筑特点
- 凯旋门属于何种建筑
- 看建筑基础图纸
- 看建筑图如何确认方向
- 看建筑图纸能提出什么问题
- 看什么书学建筑图纸
- 看建筑图纸顺序
- 看建筑图纸要注意些什么
- 中国机械工程学会授予材料热处理工程师资格人员名单
- 应对水源突发污染的城市供水应急处理技术与应用
- 影响铁路电力迁改总承包工程因素的模糊综合评价
- 简易六角砖铺设装置CN109537417A
- 有关建筑工程造价管理面临的问题与其处理手段
- 医院污水处理设施竣工验收申请报告
- 在不中断行车条件下利用静态爆破剂进行桥改涵的施工
- 以S3C2410为核心的简易智能家居监控系统设计
- 一体化载体循环生物处理设备处理生活污水的中试
- 桃山水库二期工程增容与兴凯湖调水的关系
- 张潘明污水处理厂初步设计说明书(水质工程学课程)
- 增设钢牛腿在连续独柱墩桥梁抗倾覆加固设计中的应用
- 伊和乌素风电厂35kv配电室火灾应急处理演练方案
- 中国哈尔滨国际水处理给排水设备及泵阀管道展会概况
- 智能建筑工程监理过程中的几个问题及处理方法
- 引水隧洞TBM开挖施工质量控制及问题处理对策
- 招标师培训-招标采购投诉处理程序及其案例分析答案