


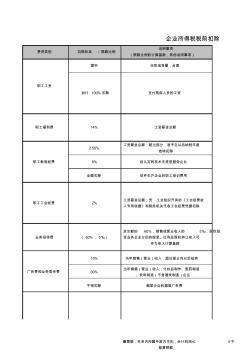
费用类别 扣除标准 / 限额比例 说明事项 (限额比例的计算基数,其他说明事项) 据实 任职或受雇,合理 2.50% 工资薪金总额;超过部分,准予在以后纳税年度 结转扣除 8% 经认定的技术先进型服务企业 全额扣除 软件生产企业的职工培训费用 15% 当年销售(营业)收入,超过部分向以后结转 30% 当年销售(营业)收入;化妆品制作、医药制造 、饮料制造(不含酒类制造)企业 不得扣除 烟草企业的烟草广告费 支付残疾人员的工资 工资薪金总额 工资薪金总额;凭 工会组织开具的《工会经费收 入专用收据》和税务机关代收工会经费凭据扣除 发生额的 60%,销售或营业收入的 5‰;股权投 资业务企业分回的股息、红利及股权转让收入可 作为收入计算基数 赠票据,名单内所属年度内可扣,会计利润≤ 0不 能算限额 加计 100% 扣除 14% 2% ( 60%, 5‰) 广告费和业务宣传费 企业所得税税前扣除

合理进行造价优惠 《建设工程工程量清单计价规范》 GB50500-2008于2008年12月1日开始执行, 《建设工程工程量清单计价规范》 GB50500-2008是对2003规范的补充和完善, 对 清单计价的指导思想进行了进一步的深化,在 “政府宏观调控、企业自主报价、 市场形成价格 ”的基础上提出了 “加强市场监管 ”的思路,强化了清单计价的执行 力。为了更好的应用清单指导工作,在此将学习中的点滴记录与大家一起分享。 条文内容: ※※※※※※※※※※※※※※※※※※※※※※※※※※※※※※※※ 条文2.0.1 工程量清单 建设工程的分部分项工程项目、措施项目、其他项目、规费项目和税金项目 的名称和相应数量等的明细清单。 条文3.1.4 工程量清单应由分部分项工程量清单、 措施项目清单、 其他项目 清单、规费项目清单、税金项目清单等组成。 条文4.3.8 投标总价应当与工程量清单构成的分
热门知识
税前造价优惠-
话题: 工程造价zgb27223475
-
话题: 计价依据zhouli1234
-
话题: 地产家居wjydl939020
精华知识
税前造价优惠-
话题: 工程造价hawkflyzzq
最新知识
税前造价优惠-
话题: 工程造价150****3081
-
话题: 工程造价151****8977
-
话题: 工程造价156****1118
税前造价优惠相关专题
- 计入税前怎么计入
- 甲供材税前税后扣问题
- 甲供材税前扣除
- 工程总造价税前浮动率
- 下浮应在税前还是在税后
- 土石方工程税前造价是指
- 税前包干问题
- 税前工程总造价等于什么
- 税前独立费改怎样设置
- 税前工程造价指的是那些呢
- 中国工程造价咨询业的发展趋势
- 云南省建设工程造价协会优秀工程咨询成果奖评选办法
- 有关建筑工程造价管理面临的问题与其处理手段
- 岳阳信息价,最新最全岳阳工程造价信息网信息价下载
- 以工作任务为载体的安装工程造价课程教学改革与实践
- 中国建设工程造价管理协会援外工程委员会
- 基于闭环反馈优化的IDC基础设施造价评估模型
- 云南红河3层板式建筑食堂62#-食堂工程造价指标
- 在工程建设管理中进行工程造价全过程控制的几点建议
- 有关工程造价预结算审核存在问题及其解决对策
- 在职培训——提升员工素质的捷径兼析造价工程师培训
- 云南保山服务中心4#-敬老院服务中心工程造价指标
- 政府财政投资工程项目全过程工程造价控制与管理措施
- 云南红河长度982.4主干路210#工程造价指标
- 以工程量清单计价为核心的建设工程造价管理系统简析
- 制约我国工程造价管理体制改革的几个主要问题
- 优化设计及造价控制在前期工作中存在的若干问题