
- 首页 >
- > 2018城市一平造价成本
更新时间:2026.11.09


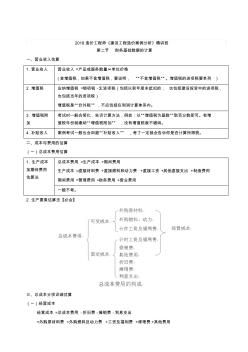
2018造价工程师《建设工程造价案例分析》精讲班 第二节 财务基础数据的计算 一、营业收入估算 1. 营业收入 营业收入 =产品或服务数量×单位价格 (含增值税,如果不含增值税,要说明, “不含增值税”。增值税的进项税要单列 ) 2. 增值税 应纳增值税 =销项税 -Σ进项税(包括以前年度未抵扣的, 也包括建设投资中的进项税, 也包括当年的进项税) 增值税是“价外税” ,不应包括在利润计算体系内。 3. 增值税附 加 考试时一般会简化,告诉计算方法,例如:以“增值税为基数”取百分数即可。有增 值税年份就缴纳“增值税附加” ,没有增值税就不缴纳。 4. 补贴收入 案例考试一般也会回避“补贴收入” ,考了一定就会告诉你是否计算所得税。 二、成本与费用的估算 (一)总成本费用估算 1. 生产成本 加期间费用 估算法 总成本费用 =生产成本 +期间费用 生产成本 =直接材料费 +直接燃料和动力费

一、单项选择题 (共 72题,每题 1分。每题的备选项中,只有一个最符合题意 ) 1 从管理权限和执行范围进行划分,建筑安装工程预算定额可以分为 ( )。 A. 建筑工程定额和安装工程定额 B. 全国统一预算定额、行业统一预算定额和地区统一预算定额 C. 劳动定额、机械定额和材料定额 D. 企业定额和市场定额 参考答案: B 参考解析: 从管理权限和执行范围进行划分,建筑安装工程预算定额划分为全国统一预 算定额、行业统一预算定额和地区统一预算定额。 2 关于投标文件的澄清和说明,说法错误的是 ( )。 A. 澄清或说明不得改变投标文件的实质性内容 B. 评标委员会可以接受投标人主动提出的澄清、说明等 C. 目的是有利于评标委员会对投标文件的审查、评审和比较 D. 澄清和说明包括投标文件中含义不明确、对同类问题表述不一致的内容 参考答案: B 参考解析: 评标委员会不接
热门知识
2018城市一平造价成本-
话题: 工程造价151****5584
-
话题: 工程造价prince5566
-
话题: 工程造价150****9089
-
话题: 工程造价158****7789
-
话题: 工程造价158****8651
精华知识
2018城市一平造价成本-
话题: 工程造价151****6375
-
话题: 工程造价156****0750
-
话题: 工程造价151****6787
-
话题: 工程造价158****9185
最新知识
2018城市一平造价成本-
话题: 工程造价138****0729
-
话题: 地产家居fenglin_2002
-
话题: 工程造价158****0080
-
话题: 工程造价151****7702
专题概述
2018城市一平造价成本知识来自于造价通云知平台上百万用户的经验与心得交流。 注册登录 造价通即可以了解到相关2018城市一平造价成本最新的精华知识、热门知识、相关问答、行业资讯及精品资料下载。同时,造价通还为您提供材价查询、测算、询价、云造价等建设行业领域优质服务。手机版访问:2018城市一平造价成本
相关话题
资料下载
相关资讯
2018城市一平造价成本相关专题
- 开槽沉头螺钉M20的具体数据
- 蓝迪硅藻泥20公斤多少钱
- 老板煤气灶9b20与9b32哪个好
- 老板燃气灶价格表jz20y-1-xxx
- 老板灶具9b20和9b37哪款好
- 老板牌燃气灶jz20yxxx售价
- 立邦腻子粉20kg要多少钱
- 沥青混合料ac-20多少钱一吨
- 联多塑料pvc20线管多少钱1米
- 六角螺丝刀T20什么意思
- 云计算技术在城市轨道交通运营指挥管理系统中的应用
- 中国工程造价咨询业的发展趋势
- 应对水源突发污染的城市供水应急处理技术与应用
- 新型透水衬砌在南台子一级水电站尾水渠中的尝试
- 一拖一变频柜电气原理图(三晶VM1000B系列)
- 云南省建设工程造价协会优秀工程咨询成果奖评选办法
- 在中国工程咨询协会第六届理事会第一次会议上的讲话
- 一体式膜-生物反应器中膜面污泥沉积速率及其影响因
- 展开文明的双翼——记茂名市建筑工程总公司第一公司
- 中航格澜阳光花园一期门禁对讲建设项目施工组织设计
- 争创一流大学-同济大学副校长建筑学家李国强访谈录
- 中国城市公共交通协会信息工作委员会年会
- 有关建筑工程造价管理面临的问题与其处理手段
- 岳阳信息价,最新最全岳阳工程造价信息网信息价下载
- 中国广核集团将全面建成我国西部首座核电站一期工程
- 以工作任务为载体的安装工程造价课程教学改革与实践
- 引黄济临供水工程一级泵站圆形筒体支护结构计算分析
- 2018造价师大纲
- 2018造价柯洪
- 2018湖南造价师报名
- 2018年造价师计价视频
- 2018年造价一本通
- 2018年造价师变化
- 2018造价案例分析指南
- 2018框架结构每平米造价
- 2018造价师审核时间
- 2018造价师教材解析
- 造价师报名2018
- 2018河南造价师报名
- 2018造价师网课
- 2018重庆造价考试
- 2018年场地硬化造价
- 2018河北省造价师报名时间
- 2018造价案例分析新旧
- 2018年湖北造价师报名
- 2018河南造价师报名时间
- 2018河北省造价站换章
- 河北造价师报名时间2018
- 造价形式2018
- 2018造价师新版教材
- 重庆市2018年造价信息
- 杭州造价信息入网2018
- 2018年造价师行情
- 桂造价2018 6号
- 2018挡土墙造价分析
- 造价师前景2018
- 造价师2018年 教材