


土地出让金并入物业税的利弊分析与政策建议——据悉:“十一五”期间,我国将稳步推行物业税,其中会将一次性缴纳的土地出让金并入物业税。本文通过分析土地出让金并入物业税后的利与弊,认为物业税的基本框架应该作相应调整,并提出具体的政策建议。
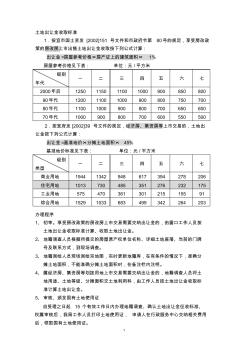
1 土地出让金收取标准 1.按宜市国土资发 [2002]151 号文件和市政府令第 80号的规定,享受房改政 策的房改房上市出售土地出让金收取按下列公式计算: 出让金 =房屋参考价格×房产证上的建筑面积× 1% 房屋参考价格见下表: 单位:元 /平方米 级别 年代 一 二 三 四 五 六 七 2000年后 1250 1150 1100 1000 900 850 800 90年代 1200 1100 1000 900 800 750 700 80年代 1100 1000 900 800 700 650 600 70年代 1000 900 800 700 600 550 500 2.按宜府发 [2002]39 号文件的规定,经济房、集资房等上市交易的,土地出 让金按下列公式计算: 出让金 =基准地价×分摊土地面积× 45% 基准地价标准见下表: 单位:元 /平方米 级别 类型 一
热门知识
出让金契税成功入库-
话题: 地产家居kuangdaiping
-
话题: 地产家居mengfeng_200
精华知识
出让金契税成功入库-
话题: 地产家居zhaolidong11
最新知识
出让金契税成功入库-
话题: 地产家居fanyanliang
-
话题: 地产家居panfeng5555
出让金契税成功入库相关专题
- 山东省2019企业土地出让契税税率
- 2019年土地出让金计算
- 2019年土地出让金的契税税率2%
- 2019拆迁安置房土地出让金
- 2019年南京市商品房土地出让面积
- 回迁房土地出让金由谁付
- 回迁房土地出让金了
- 回迁房土地出让金
- 回迁房土地出让金计算
- 回迁房土地出让金是多少钱
- 中国石化第二代节能型苯乙烯技术在巴陵石化成功应用
- 基础大体积混凝土施工技术在超高建筑工程中成功运用
- 广州市越秀区人防工程建设走出一条平战结合成功之路
- 康力电梯成功中标苏州轨道交通二号线全线自动扶梯项目
- 兰化240kt╱a乙烯改造复工实现一次投料开车成功
- 孔内深层强夯法(DDC桩公司)技术回填土成功运用
- 吉林省勘察设计协会成功举办吉林省绿色建筑研讨会
- 抗海水腐蚀混凝土在电化厂工业盐罐池工程中成功应用
- 孔内深层强夯法在对大型高耸结构物电厂工程成功案例
- 兰化240kt/a乙烯改造复工实现一次投料开车成功
- 基于解释结构模型我国政府信息公开关键成功因素分析
- 吉林石化700kt/a乙烯改扩建装置一次投产成功
- 成功实施国际工程总承包项目的经验
- 额定集成功率模块简化电机驱动器设计且节能
- 正确处理施工单位与项目业主、监理关系的做法和成功经验
- DDC桩公司成功处理北京天宁寺居民住宅小区地基处理应用
- 中国重型机械行业一带一路国际合作论坛京成功举办
- 出让地契税流程
- 出让地和一般商品房区别
- 出卖人未取得商品房预售许可证明
- 出借房产由谁缴纳房产税
- 出借房产缴纳房产税
- 出借房产房产税
- 出嫁女户口在娘家拆迁后可以要求分房安置吗
- 出嫁女户口未迁安置房
- 筹建期缴纳契税入无形资产的处理
- 稠州论坛经济适用房
- 仇毕村安置房
- 仇毕安置房最新进程
- 仇毕安置房中标公示
- 仇毕安置房项目的房屋征收决定书
- 仇毕安置房项目拆房
- 仇毕安置房项目
- 仇毕安置房套型图
- 仇毕安置房套开工建设
- 仇毕安置房建造时间
- 仇毕安置房规划设计图
- 仇毕安置房工程
- 仇毕安置房二期
- 仇毕安置房代建中标
- 宠物店装修注意事项
- 宠物店装修需要注意什么
- 宠物店如何装修好用
- 宠物店如何装修
- 崇左市大新商品房房价
- 崇州跃层商品房
- 崇州有哪些安置房近期交房