
- 首页 >
- > 经济适用房土地增值税清算
更新时间:2026.11.08


近年来,房地产开发行业不断出台新的土地增值税政策法规,一方面使得许多税收法规新旧叠加,形成了诸多土地增值税清算的政策误区,也给房开企业带来税收风险;另一方面由于税制设置复杂、计算繁琐,给土地增值税清算带来难以处理的一系列问题。因此,对于房企而言,需要研究当前土地增值税清算的难点,做好企业纳税自查,有效规避和降低房企的税务风险。笔者依据现行土地增值税政策法规,结合注会、注税审计业务实践,对房开企业土地增值税清
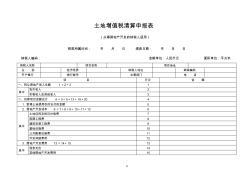
8 土地增值税清算申报表 (从事房地产开发的纳税人适用) 税款所属时间: 年 月 日 填表日期: 年 月 日 纳税人编码: 金额单位:人民币元 面积单位:平方米 纳税人名称 项目名称 项目地址 业 别 经济性质 纳税人地址 邮政编码 开户银行 银行账号 主管部门 电 话 项 目 行次 金 额 一、转让房地产收入总额 1=2+3 1 其中 货币收入 2 实物收入及其他收入 3 二、扣除项目金额合计 4=5+ 6+13+16+20 4 1. 取得土地使用权所支付的金额 5 2. 房地产开发成本 6=7+8+9+ 10+11+12 6 其中 土地征用及拆迁补偿费 7 前期工程费 8 建筑安装工程费 9 基础设施费 10 公共配套设施费 11 开发间接费用 12 3. 房地产开发费用 13=14+15 13 其中 利息支出 14 其他房地产开发费用 15
专题概述
经济适用房土地增值税清算知识来自于造价通云知平台上百万用户的经验与心得交流。 注册登录 造价通即可以了解到相关经济适用房土地增值税清算最新的精华知识、热门知识、相关问答、行业资讯及精品资料下载。同时,造价通还为您提供材价查询、测算、询价、云造价等建设行业领域优质服务。手机版访问:经济适用房土地增值税清算
相关话题
资料下载
相关资讯
经济适用房土地增值税清算相关专题
- 岑溪2019年经济适用房三期
- 苍溪2019年经济适用房
- 部队经济适用房买卖政策2019年
- 北京市经济适用房2019
- 常州经济适用房申请条件2019
- 曹县2019年经济适用房
- 滨江区经济适用房市场评估价2019
- 昌平2019年新的经济适用房
- 北京市经济适用房申请条件2019
- 苍溪县2019年经济适用房
- 在创新中求发展——乐山市土地储备中心工作创新纪实
- 有色金属技术经济院与广亚铝业签署战略合作协议
- 在公路工程建设项目可行性分析中经济评价的运用
- 中国水利经济会在山西举办水利经济和财务培训
- 振冲灌注桩处理软土地基在谏壁二线船闸工程中的应用
- 振动沉管CFG桩复合地基在饱和软土地基工程的应用
- 宜昌市西陵区技术经济服务公司企业信息报告
- 有建筑物存在的软土地基液化模拟地震振动台试验
- 振冲碎石桩技术在汤浦堆石坝软粘土地基处理中的应用
- 依萨河二级水电站钢衬钢筋混凝土地面管与应用
- 中国城市土地开发模式的演进及其对房地产市场的影响
- 振动挤密碎石桩在建筑工程软土地基处理中的分析应用
- 中川铁路饱和黄土地基水泥土搅拌桩静载试验
- 在贫瘠的土地上播种希望——五原县中低产田改造纪实
- 有埋深无体积质量的黏性土地基极限承载力的直接求解
- 增量法在改扩建和技术改造项目经济评价中的具体应用
- 征用集体土地涉及的土地及房屋拆迁补偿价格评估实践
- 经济适用房土地增值税汇算条件
- 经济适用房土地增值税
- 经济适用房土地性质
- 经济适用房土地收益金
- 经济适用房土地收益包括
- 经济适用房土地使用税
- 经济适用房土地使用年限
- 经济适用房土地年限
- 经济适用房土地买卖
- 经济适用房土地划拨
- 经济适用房土地出让金有哪方
- 经济适用房土地出让金如何计算
- 经济适用房土地出让金计算
- 经济适用房土地出让费
- 经济适用房图片
- 经济适用房投资估算
- 经济适用房同住人
- 经济适用房通俗意思
- 经济适用房停止
- 经济适用房停建
- 经济适用房停车位规定
- 经济适用房停车位
- 经济适用房停车费
- 经济适用房调研报告
- 经济适用房调查要几天
- 经济适用房调查问卷
- 经济适用房天通苑最低地价款
- 经济适用房提取公积金
- 经济适用房腾退
- 经济适用房特点