


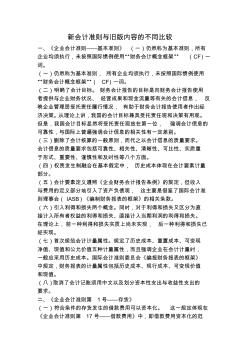
新会计准则与旧版内容的不同比较 一、《企业会计准则——基本准则》 (一)仍然称为基本准则,所有 企业均须执行,未按照国际惯例使用“财务会计概念框架” (CF)一 词。 (一)仍然称为基本准则, 所有企业均须执行,未按照国际惯例使用 “财务会计概念框架”( CF)一词。 (二)明确了会计目标。 财务会计报告的目标是向财务会计报告使用 者提供与企业财务状况、 经营成果和现金流量等有关的会计信息, 反 映企业管理层受托责任履行情况, 有助于财务会计报告使用者作出经 济决策。从理论上讲,我国的会计目标兼具受托责任观和决策有用观。 但是,我国会计目标显然将受托责任观放在第一位, 强调会计信息的 可靠性,与国际上普遍强调会计信息的相关性有一定差别。 (三)删除了会计核算的一般原则,而代之以会计信息的质量要求。 会计信息的质量要求包括可靠性、相关性、清晰性、可比性、实质重 于形式、重要性、谨慎性和及时性
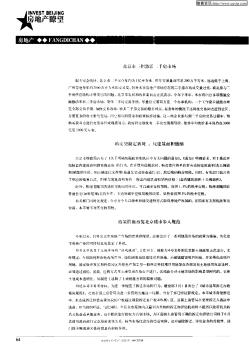
T BEIJING 产嘹望 北糸If 澈 r房I 场 据不完全统计,北京市 手房存量约为1亿平方米 但年交易量却不足200万平方米,远远低于上海、 广州等地每年~.'b2000万平方米的交易量。针对本市房地产市场存在的二手房市场成交量过低,商品房与二 手房供应结构矛盾突出的问题,北京市发展和改革委员会正式表示,今年下半年,本市将出台多项措施全 面激活本市二手房市场:简化一手房交易手续,尽量让交易双方在一个办事机构,一个工作窗13就能办理 完全部交易手续,加快交易效率;增多二手房交易的服务网点,有条件的情况下还将使交易网点进到社区, 方便更多的房主参与交易;出台相应的资金和政策扶持措施,让一些企业参与到二手房的交易过程中,帮 助买卖双方进行交易并形成规模效应;政府将定期发布 手房交易指导价,使其平均售价基本保持在3000 元至 5000元左右 构 税定撕舰 :拔圭j!筑
热门知识
会计准则土地契税-
话题: 地产家居chengkun212
-
话题: 地产家居yijun_2000
-
话题: 地产家居sad4542711
精华知识
会计准则土地契税-
话题: 地产家居chenlong114
-
话题: 地产家居wangxinren3
最新知识
会计准则土地契税-
话题: 地产家居lijin800109
会计准则土地契税相关专题
- 2019年房产税会计分录
- 回迁房会计处理
- 回迁房的会计处理
- 回迁房的会计分录
- 国际会计准则房产税
- 固定资产契税会计分录
- 购买土地交的契税会计
- 固定资产装修费用会计上如何做
- 购买土地契税会计分录
- 房地产开发商品房转让手续费会计科目
- 在创新中求发展——乐山市土地储备中心工作创新纪实
- 振冲灌注桩处理软土地基在谏壁二线船闸工程中的应用
- 振动沉管CFG桩复合地基在饱和软土地基工程的应用
- 有建筑物存在的软土地基液化模拟地震振动台试验
- 振冲碎石桩技术在汤浦堆石坝软粘土地基处理中的应用
- 依萨河二级水电站钢衬钢筋混凝土地面管与应用
- 中国城市土地开发模式的演进及其对房地产市场的影响
- 振动挤密碎石桩在建筑工程软土地基处理中的分析应用
- 中川铁路饱和黄土地基水泥土搅拌桩静载试验
- 在贫瘠的土地上播种希望——五原县中低产田改造纪实
- 有埋深无体积质量的黏性土地基极限承载力的直接求解
- 征用集体土地涉及的土地及房屋拆迁补偿价格评估实践
- 在国家投资土地开发整理项目检查情况汇报会上的讲话
- 振动打桩机打设塑料排水板桩加固软土地基的工程实践
- 中国农村土地制度变迁过程中的农地产权归属问题
- 关于印发湖南省国有土地使用权收支管理办法通知
- 关于珠海市国有土地使用权基准地价通知
- 会计证继续教育房产税
- 会计怎样房产税避税
- 会计上关于房产税的规定
- 会倒台在房产税上
- 会昌县牛栏坑安置地的房子好吗
- 会昌县经济适用房
- 会昌县安置房出售
- 会昌教师购房优惠政策
- 汇悦湾花苑商品房
- 汇英名郡经济适用房
- 汇雄生活汇回迁房什么时候进户
- 汇雄生活汇的回迁房
- 汇星苑自住型商品房设计方案
- 汇头王拆迁安置房
- 汇舒路经济适用房
- 汇仁云居是回迁房吗
- 汇美筑家装修质量如何
- 汇美经济适用房三期交房问题
- 汇林园是不是回迁房
- 汇林华城动前进安置房何时交房
- 汇康锦苑是动迁安置房
- 汇景苑自住型商品房
- 汇景和园安置房价格
- 汇锦苑回迁房
- 汇鸿家园回迁房
- 汇丰银行上海分行房贷审批
- 汇丰银行商业贷款
- 汇川区经济适用房价格
- 汇川家园属于回迁房吗
- 汇诚佳源居是安置房不