


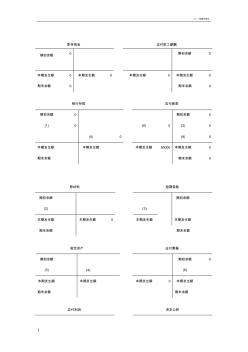
v1.0 可编辑可修改 1 库存现金 应付职工薪酬 期初余额 0 期初余额 0 本期发生额 0 本期发生额 0 本期发生额 0 本期发生额 0 期末余额 0 期末余额 0 银行存款 应付账款 期初余额 0 期初余额 0 (1) 0 (6) 0 (2) 0 (5) 0 (9) 0 本期发生额 本期发生额 本期发生额 50000 本期发生额 0 期末余额 期末余额 0 原材料 短期借款 期初余额 期初余额 (2) (3) 本期发生额 本期发生额 0 本期发生额 本期发生额 期末余额 期末余额 固定资产 应付票据 期初余额 期初余额 0 (5) (4) (6) 本期发生额 本期发生额 本期发生额 0 本期发生额 期末余额 期末余额 应付利润 资本公积 v1.0 可编辑可修改 2 期初余额 期初余额 (8) (7) 本期发生额 本期发生额 本期发生额 本期发生额 期末余额 期末余额 应收账款

confere nces, learne d superi ors policie s; re ports, y ou ca n lear n to deal with pr oblems, art, just wa nted to l earn, to le arn at any time. To conti nuously ex pand the scope of the study. T he complexity and com prehe nsive ness of our w ork, deci ded to not only do we wa nt to be "pr ofessionals", or if "generalists", to da bble i n different areas of knowle dge. Ma stery of knowledge no
南京文交所模拟账户相关专题
- 考研中科院南京土壤所
- 造价南京园林规费
- 杭州和南京房价哪个贵
- 济南京式护栏价格
- 二次搬运费问题(南京)
- 南京别墅哪里好
- 南京大学游泳馆价格
- 南京地区人工挖孔桩价格
- 南京地铁10号线的建设历程
- 南京地铁有多少节车厢
- 预制砌块(砖、石)挡土墙工程砌体施工安全技术交底
- 云计算技术在城市轨道交通运营指挥管理系统中的应用
- 在“建筑节能与居住舒适”专题技术交流会议上的讲话
- 有限元法在软土浅埋隧道施工过程的动态模拟中的应用
- 政府和社会资本合作(PPP)项目物有所值评价
- 中国城市公共交通协会信息工作委员会年会
- 智能小区以太接入交换机SNMP代理设计与实现
- 杂散电容对交流法微电容测量电路噪声特性影响的分析
- 中国城市轨道交通协会
- 在水泥企业节能环保适用技术交流会上的讲话(摘要)
- 引绰济辽工程远距离输水隧洞TBM施工三维数值模拟
- 工程水文与水利计算课程教学改革探索
- 永兴县某镇国土资源所综合楼人工挖孔桩施工组织设计
- 制备质子交换膜燃料电池碳/碳复合材料双极板的方法
- 中国建筑标准设计所目标管理实施办法
- 北京市轨道交通亦庄线综合监控系统项目
- 有建筑物存在的软土地基液化模拟地震振动台试验