
- 首页 >
- > 企业有租房产税税前扣除
更新时间:2026.11.15


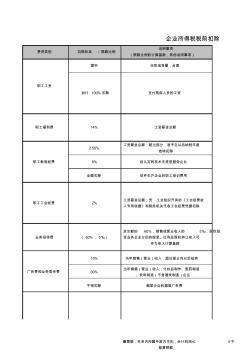
费用类别 扣除标准 / 限额比例 说明事项 (限额比例的计算基数,其他说明事项) 据实 任职或受雇,合理 2.50% 工资薪金总额;超过部分,准予在以后纳税年度 结转扣除 8% 经认定的技术先进型服务企业 全额扣除 软件生产企业的职工培训费用 15% 当年销售(营业)收入,超过部分向以后结转 30% 当年销售(营业)收入;化妆品制作、医药制造 、饮料制造(不含酒类制造)企业 不得扣除 烟草企业的烟草广告费 支付残疾人员的工资 工资薪金总额 工资薪金总额;凭 工会组织开具的《工会经费收 入专用收据》和税务机关代收工会经费凭据扣除 发生额的 60%,销售或营业收入的 5‰;股权投 资业务企业分回的股息、红利及股权转让收入可 作为收入计算基数 赠票据,名单内所属年度内可扣,会计利润≤ 0不 能算限额 加计 100% 扣除 14% 2% ( 60%, 5‰) 广告费和业务宣传费 企业所得税税前扣除

2009年下半年至2010年初,我国房地产领域走出了国际金融危机的阴影,投机氛围炽热,房价飞速上涨,抑制投机、使房产需求回归居住本质成为政府调控的重点目标。本文在当前房地产新政的基础上,分析了若开征房产税将对房价产生的影响,以及对房产市场的调控作用。
热门知识
企业有租房产税税前扣除-
话题: 工程造价zst_steven
-
话题: 工程造价wuxijiao2010
-
话题: 地产家居chch499133
精华知识
企业有租房产税税前扣除-
话题: 地产家居woshimixiong
-
话题: 地产家居lianyujiao
最新知识
企业有租房产税税前扣除-
话题: 地产家居nizaiganshen
-
话题: 工程造价xiabin5623
专题概述
企业有租房产税税前扣除知识来自于造价通云知平台上百万用户的经验与心得交流。 注册登录 造价通即可以了解到相关企业有租房产税税前扣除最新的精华知识、热门知识、相关问答、行业资讯及精品资料下载。同时,造价通还为您提供材价查询、测算、询价、云造价等建设行业领域优质服务。手机版访问:企业有租房产税税前扣除
相关话题
资料下载
相关资讯
企业有租房产税税前扣除相关专题
- 上海企业房产税征收标准2019
- 山东省2019企业土地出让契税税率
- 契税企业改制2019
- 企业契税政策2019
- 企业房产税如何征收2019年
- 企业房产税最新消息2019
- 企业宿舍2019房产税
- 企业房产税税率2019
- 企业房产税2019
- 企业商业贷款利率2019
- 可替代现有隔热保温材料的新型材料
- 在生活中构筑自然——河南天旺园林工程有限公司剪影
- 在全县非煤矿山和危化企业安全生产工作会议上的讲话
- 有源配电网设备利用率影响因子体系及其价值计算方法
- 有限元法在软土浅埋隧道施工过程的动态模拟中的应用
- 张家港市旺达工业气体有限公司企业信用报告-天眼查
- 中国施工企业管理协会科学技术奖技术创新成果申报书
- 云计算对企业信息化系统建设和运营的影响分析和改进
- 政府和社会资本合作(PPP)项目物有所值评价
- 有关建筑工程造价管理面临的问题与其处理手段
- 云南璟成工程项目管理有限公司-招投标数据分析报告
- 有色金属技术经济院与广亚铝业签署战略合作协议
- 中国建筑第八工程局长春分公司企业信息报告
- 水利施工企业工程项目管理
- 宜昌市工程建设监理企业备案管理办法
- 应用工程建设施工企业质量管理规范进行体系转换
- 中国总会计师协会民营企业分会换届工作
- 企业宿舍2017房产税
- 企业新造房屋取得房产证没有投入使用
- 企业新购置房产3年内可免房产税
- 企业新购商品房何时缴纳房产税
- 企业写字楼房产税
- 企业向外租房作为经营用
- 企业闲置未用房产的房产税
- 企业闲置房屋的房产税
- 企业闲置的房屋房产税
- 企业无钱交房产税怎么办
- 企业为取得固定资产而交纳的契税
- 企业外购商品房贷款
- 企业土地税房产税如何计算
- 企业土地房产税减免性质代码
- 企业土地出租房产税
- 企业投入房屋并过户房产征税时间
- 企业投产之前要不要交房产税
- 企业停产停业房产税减免政策
- 企业停产免缴房产税吗
- 企业所得税回迁房
- 企业首次缴房产税
- 企业收购如何缴纳契税
- 企业收购免收契税
- 企业收到契税手续费返还如何交税
- 企业事业单位改制重组契税
- 企业申报房产税
- 企业商业贷款政策
- 企业商业贷款无力偿还
- 企业商业贷款流程
- 企业商业贷款利率2017