


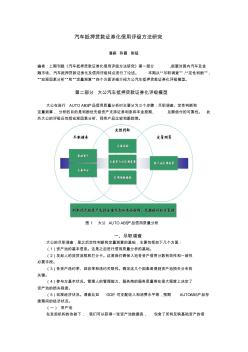
汽车抵押贷款证券化信用评级方法研究 潘祺 陈霞 刚猛 编者:上期刊载《汽车抵押贷款证券化信用评级方法研究》第一部分 ,扼要对国内汽车及金 融市场、汽车抵押贷款证券化及信用评级特点进行了论述。 本期从“尽职调查”、“定性判断”、 “宏观因素分析”和“定量测算”四个方面详细介绍大公汽车抵押贷款证券化评级模型。 第二部分 大公汽车抵押贷款证券化评级模型 大公在进行 AUTO ABS产品信用质量分析时主要分为三个步骤:尽职调查、定性判断和 定量测算, 分析的目的是判断优先级资产支持证券利息和本金按期、 足额偿付的可靠性。 此 外大公的评级还包括宏观因素分析、同类产品比较和跟踪等。 图 1 大公 AUTO ABS产品信用质量分析 一、尽职调查 大公的尽职调查,是之后定性判断和定量测算的基础,主要包括如下几个方面: (1)资产池的基本信息。这是之后进行信用质量分析的基础。 (2)发起人的放

附件 1 阳光财产保险股份有限公司 个人贷款抵押房屋综合保险条款( 2009 版) 总 则 第一条 本保险合同由保险条款、投保单、保险单、保险凭证以及批单组成。凡涉及本保险 合同的约定,均应采用书面形式。 第二条 以房屋作抵押向商业银行申请贷款购房的具有完全民事行为能力的自然人可参加 本保险。 第三条 本保险合同的被保险人为借款个人, 保险财产指被保险人向商业银行申请贷款购房 时用以抵押的房屋;抵押房屋价值中包含的附属设施和其他室内财产,也在保险财产范围以内。 被保险人购房后, 装修、改造或其他原因购置的、 附属于房屋的有关财产或其他室内财产, 不在本保险财产范围内。 第四条 本保险包括财产损失保险和还贷保证保险。 第一部分 财 产 损 失 保 险 第五条 保险责任 (一)在保险期间内由于下列原因造成本保险单列明的保险财产直接损失的, 保险人依照本 条款约定负责赔偿: 1 、火灾
信用无抵押贷款相关专题
- 信用卡拉房产税费有积分吗
- 合肥有商品房办信用卡
- 海淀契税信用卡
- 广州交契税能刷信用卡吗
- 购房刷信用卡最新政策
- 工商银行房贷信用卡逾期标准
- 工商银行房贷信用卡
- 工商银行房贷延迟还款影响信用度
- 工商银行房贷看近几年的信用记录
- 工商银行房贷办信用卡
- 张家港市旺达工业气体有限公司企业信用报告-天眼查
- 无锡市房地产市场报告
- 一拖一水泵智能保护水位有线无线控制配电箱使用手册
- 中国人民建设银行房地产信贷部职工住房抵押贷款合同
- 亚洲开发银行贷款项目工程投标
- 在杭房屋建筑工程施工总承包特级企业信用排行汇总表
- 中电三十八所无线测试塔工程复合土钉墙支护施工方案
- 应力波无损检测技术及其在木结构古建筑保护中的应用
- 一拖二水泵智能保护水位有线无线控制配电箱使用手册
- 有粘结预应力混凝土空心无梁楼盖结构设计分析与
- 宜兴市金张渚废品回收有限公司企业信用报告
- 易飞扬HDMI1.4高清无损光纤传输应用方案
- 新的无线水污染超声波明渠水量检测仪的设计方法
- 征文通知:2011年度全国无线及移动通信学术会议
- 再生聚烯烃/纳米氢氧化铝无卤阻燃环保绝缘材料
- 可实现高速信号处理的超声波无损检测系统的设计
- 中国农业银行商业用房抵押贷款合作合同(借款合同)