
- 首页 >
- > 暂列金是否计取规费税金
更新时间:2026.11.09


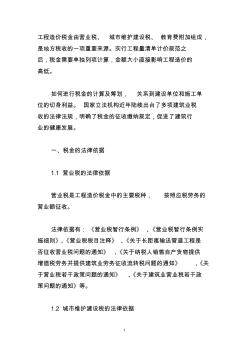
1 工程造价税金由营业税、 城市维护建设税、 教育费附加组成, 是地方税收的一项重要来源。实行工程量清单计价规范之 后,税金需要单独列项计算,金额大小直接影响工程造价的 高低。 如何进行税金的计算及筹划, 关系到建设单位和施工单 位的切身利益。 国家立法机构近年陆续出台了多项建筑业税 收的法律法规,明确了税金的征收缴纳规定,促进了建筑行 业的健康发展。 一、税金的法律依据 1.1 营业税的法律依据 营业税是工程造价税金中的主要税种, 按照应税劳务的 营业额征收。 法律依据有: 《营业税暂行条例》 、《营业税暂行条例实 施细则》、《营业税税目注释》 、《关于长距离输送管道工程是 否征收营业税问题的通知》 、《关于纳税人销售自产货物提供 增值税劳务并提供建筑业劳务征收流转税问题的通知》 、《关 于营业税若干政策问题的通知》 、《关于建筑业营业税若干政 策问题的通知》等。 1.2 城市维护建设


在工程结算过程中,正确理解和处理“暂列金额”和“暂估价”是确保项目顺利进行并避免争议的关键。这两个概念虽然都涉及未确定的费用,但其使用方式和目的有所不同。
热门知识
暂列金是否计取规费税金-
话题: 计价依据ruiruikeyu
精华知识
暂列金是否计取规费税金-
话题: 工程造价150****1715
最新知识
暂列金是否计取规费税金-
话题: 工程造价zjgyysl1439
专题概述
暂列金是否计取规费税金知识来自于造价通云知平台上百万用户的经验与心得交流。 注册登录 造价通即可以了解到相关暂列金是否计取规费税金最新的精华知识、热门知识、相关问答、行业资讯及精品资料下载。同时,造价通还为您提供材价查询、测算、询价、云造价等建设行业领域优质服务。手机版访问:暂列金是否计取规费税金
相关话题
资料下载
相关资讯
暂列金是否计取规费税金相关专题
- 梁底部钢筋怎么排列
- 列什么清单和套什么定额
- 中财管道市场排列第几名
- 桩头防水是否要单列清单
- 暂列金是否计取规费税金
- 暂估材料批价问题
- 暂列金和暂估价
- 暂估项土建的
- 暂估材料的确认价(山东)
- 暂估材料价怎么组价
- 乙烯基树脂混凝土电解槽的性能及在湿法冶金中的应用
- 有色金属技术经济院与广亚铝业签署战略合作协议
- 在建筑行业建立农民工工资保证金制度若干问题的思考
- 中国房地产投资信托基金(REITs)发展模式探索
- 中国水环境污染治理社会化资金投入现状、问题与对策
- 张家港市金港中心水利管理服务站_招标190924
- 起重机主梁工字钢磨损及焊接变形的检验案列分析
- 中国石油天然气股份有限公司安全生产管理暂行办法
- 新疆金沟河为例水利工程综合利用
- 中国建筑金属结构协会及各委员会工作要点
- 在耐热铬铝合金改性处理中钒渣的冶金物化条件及作用
- 正交试验在低合金耐热螺栓钢热处理硬度控制中的应用
- 有色金属资源综合回收冶炼企业的加工费指标及其运用
- 宜兴市金张渚废品回收有限公司企业信用报告
- 中国建筑金属结构协会钢木门窗委员会
- 以色列地铁粉砂地层盾构连续穿越河道和铁路施工技术
- 以色列CQM-换热器自动清洗装置ATCS技术介绍