


经济全球化和国际垂直分工使得供应链成本管理变得十分重要。管理工程学科研究供应链成本分配动力只关注商业自利性,而工商学科关注管理多目标性、会计学科则关注政治多维性。其实供应链成本分配是一个由商业自利性、政治多维性和管理多目标性三个动力构成的复杂动态系统。文章运用系统动力学方法,构建三个子系统协同作用的供应链成本分配动力模型,以我国典型制造行业供应链为例,运用近十几多年数据进行模拟仿真并揭示供应链成本分配机制和规律。
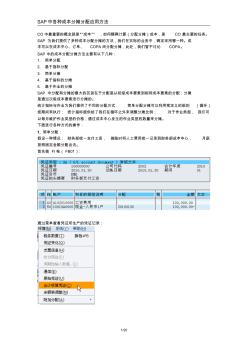
SAP中各种成本分摊分配应用方法 1/20 CO中最重要的概念就是“成本” ,如何精确计算(分配分摊)成本,是 CO 最主要的任务。 SAP 为我们提供了多种成本分配分摊的方法,我们在实际的业务中,确定采用哪一种。成 本可以在成本中心、订单、 COPA间分配分摊,此处,我们暂不讨论 COPA。 SAP 中的成本分配分摊方法主要有以下几种: 1. 简单分配 2. 基于指标分配 3. 简单分摊 4. 基于指标的分摊 5. 基于作业的分摊 SAP 中分配和分摊的最大的区别在于分配是从初级成本要素到相同成本要素的分配;分摊 是通过次级成本要素进行分摊的。 统计指标与作业为我们提供了不同的分配方式, 简单分配分摊可以利用预定义的规则 (循环) 按期间来执行; 统计指标提供给了我们在循环之外来调整分摊比例; 对于作业类型, 我们可 以每月维护作业类型的价格,通过成本中心发生的作业类型的数量来分摊。
热门知识
成本分配-
话题: 成本管控qweasdzxcedc
-
话题: 工程造价jinwei_wang
精华知识
成本分配-
话题: 工程造价zhangweizw
-
话题: 造价软件sbc54285012

最新知识
成本分配-
话题: 工程造价150****2556
-
话题: 成本管控laomeichen
-
话题: 工程造价139****3331
相关问答
成本分配-
话题: 成本管控raymondzhao
-
话题: 工程造价summerboyxia

成本分配相关专题
- 常州2019安置房的成本价是多少
- 2019农村建房成本
- 2019年农村自建房成本
- 2019农村自建房成本
- 2019农村盖房成本明细
- 2019地产建筑成本
- 2019年开发商建房成本
- 2019常州安置房成本价
- 2019商品房成本价
- 2019年商品房成本价
- 在项目成本控制中的实践与探索工程项目成本管理系统
- 有线电视多级AM光纤传输的指标分配与放大器的选择
- 云南省2017年造价工程师造价管理:资金成本试题
- 引水式水电站前池水位及有功负荷最优分配的综合控制
- 影响海外工程项目国内物资采购成本的关键问题及对策
- 公路工程机械化施工成本管理与辅助分析决策系统
- 干混砂浆和湿拌砂浆生产、使用中优劣及成本分析对比
- 公路施工项目成本管理案例分析
- 工程项目管理中质量工期成本多目标
- 工作汇报洗煤厂九月份产率、成本完成情况及总结分析
- 工程项目目标成本及进度控制方法
- 工程量清单报价中投标单位企业最低成本测算方法
- 感应电动机四开关低成本逆变器磁链轨迹改进控制
- 关于建筑施工企业如何提高施工项目成本管理水平
- 公路施工企业成本控制中存在问题及解决优化措施分析
- 基于BIM技术建设工程项目全寿命成本控制模式
- 基于Shapely修正BIM项目利益分配模型