
- 首页 >
- > 房地产竣工验收企业所得税
更新时间:2026.11.07


房地产开发经营业务企业所得税年度汇缴申报,因其行业的特殊性,有很多需要特殊注意的事项。我们应该对这些特殊事项加以重视和认真理解,才能及时掌握新政策,合理申报缴纳税款,做到合理避税、减少风险。
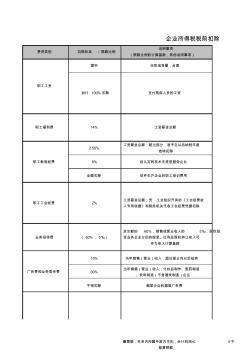
费用类别 扣除标准 / 限额比例 说明事项 (限额比例的计算基数,其他说明事项) 据实 任职或受雇,合理 2.50% 工资薪金总额;超过部分,准予在以后纳税年度 结转扣除 8% 经认定的技术先进型服务企业 全额扣除 软件生产企业的职工培训费用 15% 当年销售(营业)收入,超过部分向以后结转 30% 当年销售(营业)收入;化妆品制作、医药制造 、饮料制造(不含酒类制造)企业 不得扣除 烟草企业的烟草广告费 支付残疾人员的工资 工资薪金总额 工资薪金总额;凭 工会组织开具的《工会经费收 入专用收据》和税务机关代收工会经费凭据扣除 发生额的 60%,销售或营业收入的 5‰;股权投 资业务企业分回的股息、红利及股权转让收入可 作为收入计算基数 赠票据,名单内所属年度内可扣,会计利润≤ 0不 能算限额 加计 100% 扣除 14% 2% ( 60%, 5‰) 广告费和业务宣传费 企业所得税税前扣除
热门知识
房地产竣工验收企业所得税-
话题: 工程造价panxiaolan
-
话题: 地产家居chengzhengyi
精华知识
房地产竣工验收企业所得税-
话题: 项目管理liutaoqwer
最新知识
房地产竣工验收企业所得税-
话题: 地产家居xiaoyaoppq
-
话题: 地产家居zhijianshaer
专题概述
房地产竣工验收企业所得税知识来自于造价通云知平台上百万用户的经验与心得交流。 注册登录 造价通即可以了解到相关房地产竣工验收企业所得税最新的精华知识、热门知识、相关问答、行业资讯及精品资料下载。同时,造价通还为您提供材价查询、测算、询价、云造价等建设行业领域优质服务。手机版访问:房地产竣工验收企业所得税
相关话题
资料下载
相关资讯
房地产竣工验收企业所得税相关专题
- 房地产质量通病防治
- 房地产质量通病防治手册
- 房地产消防验收流程
- 房地产市场信息系统技术规范
- 房地产估价规范2017版
- 房地产估价规范2017
- 房地产估价规范和标准
- 最新房地产估价规范
- 2017年房地产估价规范
- 房地产估价规范全文
- 在全县非煤矿山和危化企业安全生产工作会议上的讲话
- 张家港市旺达工业气体有限公司企业信用报告-天眼查
- 正荣润璟诸楼及A区地下室抗浮锚杆工程竣工验收报告
- 中国施工企业管理协会科学技术奖技术创新成果申报书
- 云计算对企业信息化系统建设和运营的影响分析和改进
- 智能微电网集成关键技术研发及其产业化项目通过验收
- 中国房地产投资信托基金(REITs)发展模式探索
- 中国建筑第八工程局长春分公司企业信息报告
- 无锡市房地产市场报告
- 水利施工企业工程项目管理
- 医院污水处理设施竣工验收申请报告
- 宜昌市工程建设监理企业备案管理办法
- 应用工程建设施工企业质量管理规范进行体系转换
- 中国总会计师协会民营企业分会换届工作
- 有线电视网络企业全面预算管理体系的构建与完善
- 中国施工企业管理协会国家优质工程
- 在水泥企业节能环保适用技术交流会上的讲话(摘要)