
- 首页 >
- > 外部培训费用管理制度
更新时间:2026.09.19


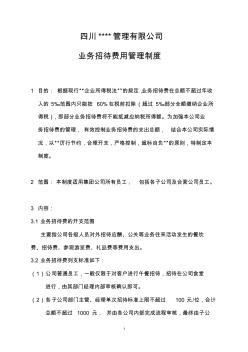
1 四川 ****管理有限公司 业务招待费用管理制度 1 目的: 根据现行“企业所得税法”的规定,业务招待费在总额不超过年收 入的 5‰范围内只能按 60%在税前扣除(超过 5‰部分全额缴纳企业所 得税),即部分业务招待费将不能抵减应纳税所得额。为加强本公司业 务招待费的管理, 有效控制业务招待费的支出总额, 结合本公司实际情 况,以“厉行节约,合理开支,严格控制,超标自负”的原则,特制定本 制度。 2 范围: 本制度适用集团公司所有员工, 包括各子公司及合营公司员工。 3 内容: 3.1 业务招待费的开支范围 主要指公司各级人员对外招待应酬、公关等业务往来活动发生的餐饮 费、招待费、参观游览费、礼品费等费用支出。 3.2 业务招待费列支标准如下: (1)公司普通员工,一般仅限于对客户进行午餐招待,招待在公司食堂 进行,由其部门经理内部审核确认即可。 (2)各子公司部门主管、经理单次招待

安全措施费用管理制度 第一章 总 则 第一条 为了改善安全生产条件, 搞好安全生产、 职业危害防治工作, 根据 国家有关法律、法规制定本办法。 第二条 安全技术措施计划是企业改善安全生产条件、 强化安全生产的重要 措施。公司及各工程公司(项目部)在编制施工组织设计、安排生产计划时,必 须考虑安全技术措施费用的提取计划。 第三条 建筑施工安全措施费用以建筑工程总造价的 2﹪计提,根据《关于 加强建筑工程安全防护、文明施工措施费用管理的通知》温建建〔 2009〕7号文 件要求,合同工期在一年以内的, 建设单位应当自合同签订之日起五日内将安全 措施费全额划拨至专项资金账户, 并在工程项目开工前向施工单位预付不低于安 全措施费总额的 50%;合同工期在一年以上(含一年)的,建设单位应当自合同 签订之日起五日内将安全措施费不低于总额的 70%划拨至专项资金账户, 剩余部 分在合同工期进行一半时一次划
热门知识
外部培训费用管理制度-
话题: 工程造价dawei_3188
-
话题: 电气工程chenjinjie
-
话题: 考试教育vweiyj2005
精华知识
外部培训费用管理制度-
话题: 考试教育kobe352300
-
话题: 工程造价158****1865
最新知识
外部培训费用管理制度-
话题: 地产家居dsfdsdfs398
-
话题: 考试教育JSTL123456
-
话题: 项目管理jwsportig640
专题概述
外部培训费用管理制度知识来自于造价通云知平台上百万用户的经验与心得交流。 注册登录 造价通即可以了解到相关外部培训费用管理制度最新的精华知识、热门知识、相关问答、行业资讯及精品资料下载。同时,造价通还为您提供材价查询、测算、询价、云造价等建设行业领域优质服务。手机版访问:外部培训费用管理制度
相关话题
资料下载
相关资讯
外部培训费用管理制度相关专题
- 项目实施外部风险
- 项目实施的外部政策
- 外部审计实际操作流程
- 外部审计整个流程工作
- 外部审计流程
- 外部人员出入管理制度
- 外部审计师
- 外部审计师制度
- 外部电脑接入管理
- 外部设备接入管理
- 中国电科院电力安全工作规程专项培训
- 中国铁道建筑总公司地下空间安全管理知识培训
- 招标师培训-招标采购投诉处理程序及其案例分析答案
- 在职培训——提升员工素质的捷径兼析造价工程师培训
- 中国水利经济会在山西举办水利经济和财务培训
- 中国大型建设集团工程施工项目部管理制度、岗位职责
- 云南电网工程2013版建设预算费用构成及计算程序
- 员工宿舍消防安全和卫生管理制度(2012完整版)
- 优秀工程造价论文关于初步设计概算中其他费用的把握
- 中国海洋石油公司之CNG加气站管理制度及操作规程
- 云南昆钢再生资源科技有限公司项目施工安全管理制度
- 医院燃气管理制度
- 中海地产项目部管理制度
- 云南二级建造师考试培训2019年云南二建考试培训
- 中国施工企业管理协会培训
- 医疗技术临床应用负面清单管理制度的建立与实施
- 供水泵(多级立式离心泵)培训课件