


转让协议 转让方(甲方): 身份证号码: 长住地址: 受让方(乙方): 房 东(丙方): 身份证号码: 长住地址: 甲、乙、丙三方经友好协商,就店铺转让事宜达成以下协议: 一、丙方同意甲方将自己位于_______房产的店铺(原为:XX汽车美容装饰服务 )转让给乙方使用,并保证乙方同等享有甲方在原有房屋租赁合同中所享有的权利与义务。 二、丙方与甲方已签订了租赁合同,租期到 年 月 日止,甲方承诺此房产丙方允许乙方有偿使用十年时间。店铺转让给乙方后,乙方同意代替甲方向丙方履行原有店铺租赁合同中所规定的条款,并且于 年 月 日后的每年定期交纳租金及该合同所约定的应由甲方交纳的水电费。 三、转让后店铺现有的装修、装饰及其他所有设备全部归乙方所有,租赁期满后房屋装修等不动产归丙方所有,营业设备等动产归乙方。 四、乙方在 年 月 日

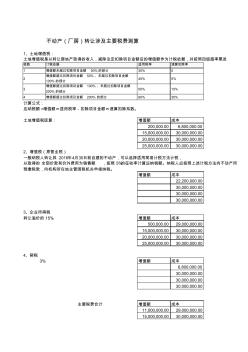
不动产(厂房)转让涉及主要税费测算 1、土地增值税: 土地增值税是以转让房地产取得的收入,减除法定扣除项目金额后的增值额作为计税依据,并按照四级超率累进 级数 计税依据 适用税率 速算扣除率 1 增值额未超过扣除项目金额 50%的部分 30% 0 2 增值额超过扣除项目金额 50% 、未超过扣除项目金额 100%的部分 40% 5% 3 增值额超过扣除项目金额 100% 、未超过扣除项目金额 200%的部分 50% 15% 4 增值额超过扣除项目金额 200% 的部分 60% 35% 计算公式: 应纳税额 =增值额×适用税率-扣除项目金额×速算扣除系数。 土地增值税匡算: 增值额 成本 200,000.00 6,800,000.00 15,000,000.00 30,000,000.00 20,000,000.00 30,000,000.00 25,000,000.00 30,000,00
热门知识
五金洁具店转让-
话题: 装修工程ayuejiejie
精华知识
五金洁具店转让-
话题: 装修工程yujing00999
最新知识
五金洁具店转让-
话题: 装修工程liuxinglangz
五金洁具店转让相关专题
- 五金洁具厂品管
- 五金洁具模编程
- 浴室五金知乎
- 装修五金小件的批发
- 装修五金清单
- 五金店面装修效果图
- 装修需要的五金
- 装修五金包括哪些
- 螺丝五金店如何装修
- 家庭装修五金材料清单注意
- 中国阳江(五金刀剪)知识产权快速维权中心正式运行
- 建筑施工企业将其对项目业主应收工程款转让给保理商
- 前三季度全国建筑陶瓷、卫生洁具行业出口额排行
- 建筑五金技术全参数表
- 中华人民共和国城镇国有土地使用权出让和转让暂行条例
- 吉林省长春市双阳区后武家店地热ZK03井钻探施工技术
- 转让旧房及建筑物土地增值税扣除评估价格的思考
- 恭贺中国五金制品协会建筑五金分会第二届理事会成功换届
- 水泥门窗框成型机具、小五金固定材料及方法研制
- 上海伍缘现代杂货有限公司黎安路店企业信息报告-天眼查
- 4S店一类维修企业资质申请资料技工安全操作规程
- 宗地土地使用权转让委托交易合同书
- 上店子水库灌区现状及实施节水改造配套工程必要性
- 普兰店海湾特大桥岩溶地层钻孔桩冲击式成孔施工技术
- 卫生洁具安装分项工程施工技术(工艺、质量)交底卡
- 延庆县千家店学校原中学宿舍楼装饰装修工程施工方案
- 安科瑞电能管理系统在世纪联华-上海国和路店的应用