
- 首页 >
- > 造价师事务所内部管理制度
更新时间:2026.11.15


改革开放以来,在市场经济的浪潮影响下,会计师事务所也迅速成长。我国的会计师事务所在满足市场经济业务需求的同时,也在不断推动自身行业的发展。但是在会计师事务所发展期间,其监督管理方面开始显现出一系列迫切需要解决的问题,下面我们浅谈在经济发展中,如何正确看待和解决会计事务所中监督管理出现的问题。
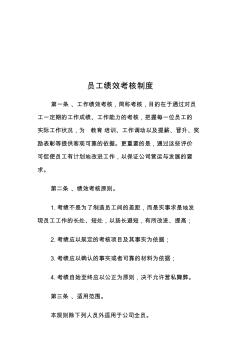
员工绩效考核制度 第一条 、工作绩效考核,简称考核,目的在于通过对员 工一定期的工作成绩、工作能力的考核,把握每一位员工的 实际工作状况,为 教育培训、工作调动以及提薪、晋升、奖 励表彰等提供客观可靠的依据。更重要的是,通过这些评价 可促使员工有计划地改进工作,以保证公司营运与发展的要 求。 第二条 、绩效考核原则。 1.考绩不是为了制造员工间的差距,而是实事求是地发 现员工工作的长处、短处,以扬长避短,有所改进、提高; 2.考绩应以规定的考核项目及其事实为依据; 3.考绩应以确认的事实或者可靠的材料为依据; 4.考绩自始至终应以公正为原则,决不允许营私舞弊。 第三条 、适用范围。 本规则除下列人员外适用于公司全员。 1.考核期开始未进入公司的员工; 2.因私、因病、因伤而连续缺勤三十日以上者; 3.因工伤而连续缺勤七十五日以上者; 4.虽然在考核期任职,但考核实施日已经退职者。 第四条
热门知识
造价师事务所内部管理制度-
话题: 工程造价150****9167
-
话题: 工程造价156****7688
-
话题: 工程造价156****3886
-
话题: 工程造价158****7196
精华知识
造价师事务所内部管理制度-
话题: 工程造价158****0639
-
话题: 工程造价158****0066
-
话题: 工程造价158****9866
-
话题: 工程造价139****3978
-
话题: 工程造价156****1129
最新知识
造价师事务所内部管理制度-
话题: 工程造价155****8550
-
话题: 工程造价158****7817
-
话题: 工程造价152****2616
-
话题: 工程造价151****5230
-
话题: 工程造价158****2858
专题概述
造价师事务所内部管理制度知识来自于造价通云知平台上百万用户的经验与心得交流。 注册登录 造价通即可以了解到相关造价师事务所内部管理制度最新的精华知识、热门知识、相关问答、行业资讯及精品资料下载。同时,造价通还为您提供材价查询、测算、询价、云造价等建设行业领域优质服务。手机版访问:造价师事务所内部管理制度
相关话题
资料下载
相关资讯
造价师事务所内部管理制度相关专题
- 开闭所的造价是多少
- 开一家造价公司需要什么
- 考工程造价师难不
- 考工程造价员需要什么条件
- 考工程造价员的前景如何
- 考个造价工程师证上班
- 考工程造价员怎么自学
- 考广东造价员
- 考管道造价员有前途
- 考安装造价员哪有书买
- 中国大型建设集团工程施工项目部管理制度、岗位职责
- 中国建设银行凭证机打软件V2.0(内部使用说明)
- 员工宿舍消防安全和卫生管理制度(2012完整版)
- 中国工程有限公司内部承包(大包)合同(示范文本)
- 中国海洋石油公司之CNG加气站管理制度及操作规程
- 云南昆钢再生资源科技有限公司项目施工安全管理制度
- 医院燃气管理制度
- 基于安全隔离网闸技术的医院内部网安全解决方案
- 中海地产项目部管理制度
- 医疗技术临床应用负面清单管理制度的建立与实施
- 公路造价师考试基础理论及法规公路基本建设程序试题
- 关于开展建筑内部装修防火材料见证取样检验工作公示
- 工程部管理制度流程图
- 公路造价师考试技术与计量辅导预制混凝土板考试试卷
- 公路工程施工管理制度范本
- 公路造价师考试技术与计量辅导预制混凝土板考试试题
- 关于城市轨道交通项目财务内部收益率和资金缺口问题
- 造价咨询公司企业文化制度
- 造价咨询回访与总结制度
- 造价咨询内控制度
- 造价咨询市场秩序管理制度
- 造价咨询执业质量管理制度
- 什么是工程造价监督制度
- 造价咨询公司三级审核制度
- 造价咨询企业奖惩管理制度
- 造价咨询员工奖罚制度
- 造价工作室制度
- 造价公司人事管理制度
- 造价公司进度制度
- 造价咨询公司档案制度
- 造价分配制度
- 造价人员的保密制度
- 造价咨询保密管理制度
- 建设工程项目造价预算审核制度
- 贵州造价公司薪酬制度
- 工程造价内部制度
- 工程造价进度控制制度
- 造价审核时效工作制度
- 私营造价公司制度
- 重大项目造价会审制度
- 造价咨询公司工资制度
- 造价公司质量控制制度
- 给水管道造价
- 长输管道造价
- 石家庄暖气管道改造价格
- 管道工程造价预算表
- 管道安装工程造价 英语