
- 首页 >
- > 工程造价营业税计算公式
更新时间:2026.11.01


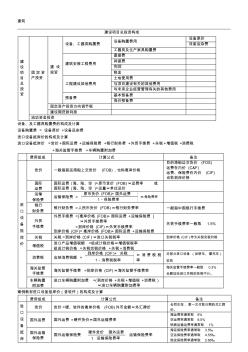
建筑 建设项目总投资构成 建 设 项 目 总 投 资 固定资 产投资 建 设 投资 设备、工器具购置费 设备购置费用 设备原价 设备运杂费 工器具及生产家具购置费 建筑安装工程费用 直接费 间接费 利润 税金 工程建设其他费用 土地使用费 与项目建设有关的其他费用 与未来企业经营管理有关的其他费用 预备费 基本预备费 涨价预备费 固定资产投资方向调节税 建设期贷款利息 流动资金投资 设备、及工器具购置费的构成及计算 设备购置费 = 设备原价 +设备运杂费 进口设备抵岸价的构成及计算 进口设备抵岸价 =货价 +国际运费 +运输保险费 +银行财务费 +外贸手续费 +关税 +增值税 +消费税 +海关监管手续费 +车辆购置附加费 费用组成 计算公式 备注 进 口 设 备 抵 岸 价 货价 一般指装运港船上交货价 (FOB),也称离岸价格 目的港船边交货价 (FOS) 运费在内价 (C&F) 运
1 工程造价税金由营业税、 城市维护建设税、 教育费附加组成, 是地方税收的一项重要来源。实行工程量清单计价规范之 后,税金需要单独列项计算,金额大小直接影响工程造价的 高低。 如何进行税金的计算及筹划, 关系到建设单位和施工单 位的切身利益。 国家立法机构近年陆续出台了多项建筑业税 收的法律法规,明确了税金的征收缴纳规定,促进了建筑行 业的健康发展。 一、税金的法律依据 1.1 营业税的法律依据 营业税是工程造价税金中的主要税种, 按照应税劳务的 营业额征收。 法律依据有: 《营业税暂行条例》 、《营业税暂行条例实 施细则》、《营业税税目注释》 、《关于长距离输送管道工程是 否征收营业税问题的通知》 、《关于纳税人销售自产货物提供 增值税劳务并提供建筑业劳务征收流转税问题的通知》 、《关 于营业税若干政策问题的通知》 、《关于建筑业营业税若干政 策问题的通知》等。 1.2 城市维护建设
热门知识
工程造价营业税计算公式-
话题: 工程造价158****1737
-
话题: 工程造价131****3089
-
话题: 工程造价138****6091
-
话题: 工程造价138****1362
-
话题: 工程造价137****0904
精华知识
工程造价营业税计算公式-
话题: 工程造价152****4859
-
话题: 工程造价158****3632
-
话题: 工程造价133****6923
-
话题: 工程造价139****0560
-
话题: 工程造价186****7795
最新知识
工程造价营业税计算公式-
话题: 工程造价139****1791
-
话题: 工程造价137****0730
-
话题: 工程造价139****0278
-
话题: 工程造价139****8465
-
话题: 工程造价138****1909
专题概述
工程造价营业税计算公式知识来自于造价通云知平台上百万用户的经验与心得交流。 注册登录 造价通即可以了解到相关工程造价营业税计算公式最新的精华知识、热门知识、相关问答、行业资讯及精品资料下载。同时,造价通还为您提供材价查询、测算、询价、云造价等建设行业领域优质服务。手机版访问:工程造价营业税计算公式
相关话题
资料下载
相关资讯
工程造价营业税计算公式相关专题
- 卡箍工程量问题
- 开工程预算公司要什么资质
- 看图纸算工程量
- 抗滑桩支护工程预算
- 抗剪键工程量
- 考工程造价师难不
- 考工程造价员需要什么条件
- 考工程造价员的前景如何
- 考个造价工程师证上班
- 考工程造价员怎么自学
- 中国工程造价咨询业的发展趋势
- 云南省建设工程造价协会优秀工程咨询成果奖评选办法
- 有关建筑工程造价管理面临的问题与其处理手段
- 岳阳信息价,最新最全岳阳工程造价信息网信息价下载
- 以工作任务为载体的安装工程造价课程教学改革与实践
- 中国建设工程造价管理协会援外工程委员会
- 云南红河3层板式建筑食堂62#-食堂工程造价指标
- 在工程建设管理中进行工程造价全过程控制的几点建议
- 有关工程造价预结算审核存在问题及其解决对策
- 云南保山服务中心4#-敬老院服务中心工程造价指标
- 政府财政投资工程项目全过程工程造价控制与管理措施
- 云南红河长度982.4主干路210#工程造价指标
- 以工程量清单计价为核心的建设工程造价管理系统简析
- 制约我国工程造价管理体制改革的几个主要问题
- 政府投资项目工程建设其他费取费标准表(工程造价)
- 宜昌工程造价信息网信息价
- 优秀工程造价论文关于初步设计概算中其他费用的把握
- 工程造价专业教育
- 工程造价成果文件标准
- 工程造价两类费用
- 工程造价准确率
- 工程造价管理感想论文
- 花坛工程造价
- 工程造价季度工作总结
- 广州工程造价的书籍
- 基建工程造价管理
- 咸宁市建设工程造价信息网
- 工程造价规费怎么计算
- 建筑工程造价一般参数
- 晋城市工程造价信息网
- 建房工程造价单
- 工程造价各种费用计算
- 工程造价是指一项工程
- 工程造价项目组织计划书
- 房地产工程造价评估
- 工程造价专业个人述职
- 工程造价安装基础知识
- 工程造价信息中准价
- 一图一算之安装工程造价(第2版)
- 重庆的工程造价怎么样
- 淄博市工程造价管理信息网
- 建设工程造价咨询服务收费
- 建设工程造价咨询管理
- 建设工程造价咨询管理办法
- 江苏土建工程造价定额
- 定额工程造价含那些税
- 工程造价 大学专业