
- 首页 >
- > 海南契税纳税2012年第4号公告
更新时间:2026.10.19


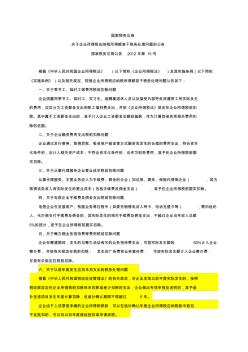
国家税务总局 关于企业所得税应纳税所得额若干税务处理问题的公告 国家税务总局公告 2012 年第 15号 根据《中华人民共和国企业所得税法》 (以下简称《企业所得税法》 )及其实施条例(以下简称 《实施条例》)以及相关规定,现就企业所得税应纳税所得额若干税务处理问题公告如下: 一、关于季节工、临时工等费用税前扣除问题 企业因雇用季节工、临时工、实习生、返聘离退休人员以及接受外部劳务派遣用工所实际发生 的费用,应区分为工资薪金支出和职工福利费支出,并按《企业所得税法》规定在企业所得税前扣 除。其中属于工资薪金支出的,准予计入企业工资薪金总额的基数,作为计算其他各项相关费用扣 除的依据。 二、关于企业融资费用支出税前扣除问题 企业通过发行债券、取得贷款、吸收保户储金等方式融资而发生的合理的费用支出,符合资本 化条件的,应计入相关资产成本;不符合资本化条件的,应作为财务费用,准予在企业所得税前据
2012年第 9期,总第 303期 Domestic-overseas Flavor Fragrance Cosmetic Information 国内外香化信息 行 业 之 窗 20 这些测试可以只简单地进行筛选测试 (如 OECD 301快速生物降解能力测试和 OECD 302 固有生物 降解性试验 ),或者更复杂、更高级的分层模拟测 试(如 OECD 303A ,污水处理模拟测试 )。要了解 的是并不是所有物质都可以应用这几个指导方法 的。例如,那些微溶于水的物质、可挥发性物质 或者吸附性物质,它们进行快速生物降解能力测试 指导要应用 ECHA 指南关于化学品安全评估: R.7b 章中的内容,见 http://guidance.echa.europa.eu/docs/ guidance_document/information_requirements_r7b_ en.pdf。对于
热门知识
海南契税纳税2012年第4号公告精华知识
海南契税纳税2012年第4号公告-
话题: 地产家居qianli5766
最新知识
海南契税纳税2012年第4号公告-
话题: 地产家居tianguo104
-
话题: 地产家居樱花86816349
专题概述
海南契税纳税2012年第4号公告知识来自于造价通云知平台上百万用户的经验与心得交流。 注册登录 造价通即可以了解到相关海南契税纳税2012年第4号公告最新的精华知识、热门知识、相关问答、行业资讯及精品资料下载。同时,造价通还为您提供材价查询、测算、询价、云造价等建设行业领域优质服务。手机版访问:海南契税纳税2012年第4号公告
相关话题
资料下载
相关资讯
海南契税纳税2012年第4号公告相关专题
- 2019年海南购房政策
- 2019海南购房政策
- 海南契税新政策2019
- 海南房产税最新消息2019
- 海南房产税2019
- 海南2019年购房契税
- 2019年海南经济适用房
- 2019年海南省契税新规
- 2019海南房产税
- 2019海南商品房存量
- 招标合同工程建设招标设标合同合同条件(第2部分)
- 政府采购非招标采购方式管理办法(财政部第74号)
- 中华人民共和国国务院令第593号公路安全保护条例
- 招标邀请………2第1章投标人须知及前附表………4
- 云南省建设工程安全监理实施细则(云南省建设厅公告
- 中国气象局第7号令气象探测环境和设施保护办法
- 招标合同工程建设招标设标合同合同条件(第3部分)
- 政府引导 农民自主 海南农居地震安全工程大放异彩
- 政府采购非招标采购方式管理办法(财政部74号令)
- 招标采购公告附件-汽油车简易瞬态工况法、柴油机轻
- 政府采购非招标采购方式管理办法(财政部令74号)
- 关于发布行业产品标准建筑用泡沫铝板等标准公告
- 关于发布国家标准古建筑防工业振动技术规范公告
- 关于发布国家标准实验动物设施建筑技术规范公告
- 关于发布行业标准建筑机械使用安全技术规程公告
- 关于发布国家标准建筑工程抗震设防分类标准公告
- 关于发布国家标准水利水电工程地质勘察规范公告
- 海南买新房契税
- 海南买房首付多少
- 海南买房首付
- 海南买房贷款首付多少
- 海南买房必须是三成首付吗
- 海南买房办产权交多少契税
- 海南买二手房契税计算
- 海南绿地城安置房交房
- 海南绿地城安置房户型
- 海南绿地城安置房
- 海南绿地安置房出售
- 海南陵水糖厂安置房
- 海南立才农场安置房
- 海南乐东经济适用房入围名单
- 海南库存商品房套数
- 海南经济适用房转让规定
- 海南经济适用房指导价
- 海南经济适用房申请
- 海南经济适用房价格
- 海南会不会征收房产税
- 海南化肥厂职工安置房
- 海南海口灵山镇安置房
- 海南海口灵山安置房还有的卖吧
- 海南海口灵山安置房
- 海南海口购房限购政策
- 海南购买商品房时需要的材料
- 海南购买商品房减免契税条件
- 海南购房入户政策
- 海南购房入户新政策出台
- 海南购房契税调整