
- 首页 >
- > 建安造价税前费用包括
更新时间:2026.11.15


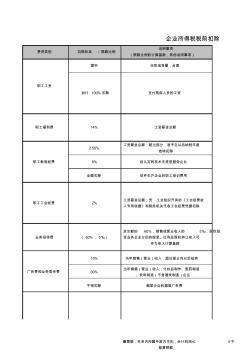
费用类别 扣除标准 / 限额比例 说明事项 (限额比例的计算基数,其他说明事项) 据实 任职或受雇,合理 2.50% 工资薪金总额;超过部分,准予在以后纳税年度 结转扣除 8% 经认定的技术先进型服务企业 全额扣除 软件生产企业的职工培训费用 15% 当年销售(营业)收入,超过部分向以后结转 30% 当年销售(营业)收入;化妆品制作、医药制造 、饮料制造(不含酒类制造)企业 不得扣除 烟草企业的烟草广告费 支付残疾人员的工资 工资薪金总额 工资薪金总额;凭 工会组织开具的《工会经费收 入专用收据》和税务机关代收工会经费凭据扣除 发生额的 60%,销售或营业收入的 5‰;股权投 资业务企业分回的股息、红利及股权转让收入可 作为收入计算基数 赠票据,名单内所属年度内可扣,会计利润≤ 0不 能算限额 加计 100% 扣除 14% 2% ( 60%, 5‰) 广告费和业务宣传费 企业所得税税前扣除

建安工程费包括: 1、直接费:人工费,材料费,机械费,组织措施费,技术措施费; 2、间接费:规费; 3、利润; 4、工程特殊费用; 5、税费。 1.直接费,是指施工过程中耗费的构成工程实体和有助于工程形成的各项费 用,包括人工费、材料费; 施工机械使用费 。 (1)人工费,是指直接从事建筑安装工程施工的生产工人开支的各项费用。 (2)材料费,是指施工过程中耗用的构成工程实体的主要材料、辅助材料、 构配件、零件、半成品的费用和周转使用材料的摊销费用。 (3)施工机械使用费,是指使用施工机械作业所发生的机械使用费。 2.其他直接费,是指直接费以外施工过程中发生的其他费用,内容包括: (1)风雨季施工增加费,是指工程在风雨季期间施工,为保证工程质量,采 取防雨、防风、防滑措施所增加的人工、材料、设施的费用及工效差等。 (2)夜间施工增加费 ,是指施工中正常工序搭接所必须的夜间施工照明设施 费、工
专题概述
建安造价税前费用包括知识来自于造价通云知平台上百万用户的经验与心得交流。 注册登录 造价通即可以了解到相关建安造价税前费用包括最新的精华知识、热门知识、相关问答、行业资讯及精品资料下载。同时,造价通还为您提供材价查询、测算、询价、云造价等建设行业领域优质服务。手机版访问:建安造价税前费用包括
相关话题
资料下载
相关资讯
建安造价税前费用包括相关专题
- 主材费和建安工程费的比例
- 建筑建安成本的计算
- 云南保山地区建安造价
- 云南保山建安造价
- 河北省建安工程取费表
- 烟台建安工程费怎么确定
- 建安费里税金问题
- 建安工程费用计算
- 建安总造价包括哪些
- 建安造价分析
- 中国工程造价咨询业的发展趋势
- 云南省建设工程造价协会优秀工程咨询成果奖评选办法
- 有关建筑工程造价管理面临的问题与其处理手段
- 岳阳信息价,最新最全岳阳工程造价信息网信息价下载
- 以工作任务为载体的安装工程造价课程教学改革与实践
- 中国建设工程造价管理协会援外工程委员会
- 基于闭环反馈优化的IDC基础设施造价评估模型
- 云南红河3层板式建筑食堂62#-食堂工程造价指标
- 在工程建设管理中进行工程造价全过程控制的几点建议
- 有关工程造价预结算审核存在问题及其解决对策
- 在职培训——提升员工素质的捷径兼析造价工程师培训
- 云南保山服务中心4#-敬老院服务中心工程造价指标
- 政府财政投资工程项目全过程工程造价控制与管理措施
- 云南红河长度982.4主干路210#工程造价指标
- 云南省造价工程师安装计量:除锈、刷油和衬里考试题
- 云南造价咨询服务收费自动计算表〔2O12〕66号
- 以工程量清单计价为核心的建设工程造价管理系统简析
- 建安费用总造价计算题
- 造价费用 取费 山东
- 2017钢构造价费用
- 输油管道造价二次费用
- 总造价确认为合同费用
- 按费用构成计算总造价
- 桩基工程造价费用组成
- 广州造价费用取费文件
- 高铁造价包括哪些费用
- 造价费用材料费含税吗
- 台州造价人工实际费用
- 造价咨询费用计算公式
- 建筑工程造价费用计算
- 试验费用占造价的比例
- 小区工程费用平米造价
- 建筑工程造价费用构成
- 房地产门窗费用造价表
- 造价管理费用效率公式
- 费用按造价形态、组成
- 造价工程师最小费用法
- 建设工程造价费用收取
- 工程造价鉴定费用标准
- 工程造价费用账好结吗
- 路域环境治理费用造价
- 造价综合单价费用组成
- 科目互认 造价 一建
- 造价咨询费怎么入科目
- 重大工程造价考研科目
- 注册造价师有几个科目
- 一建和造价师相同科目