
- 首页 >
- > 工程造价 税前 下浮
更新时间:2026.09.19


2003年7月1日,我国在全国范围内实行工程量清单计价规范,并以强制性条文规定,全部使用国有资金投资或国有资金投资为主的工程建设项目,必须采用工程量清单计价,从此,工程量清单计价模式成为招标项目的通用计价方式。但随着城市基础建设投资力度加强,宜商宜居配套设施的不断提升,以及人民对民生问题的强烈诉求,使得很多工程在各种不完备的情况下要尽快上马,"下浮率招标"模式就应运而生了。这对造价管控提出了更高的要求,如果管控不当,很容易造成造价投资失控。
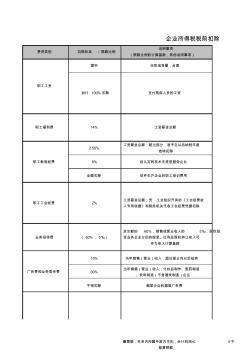
费用类别 扣除标准 / 限额比例 说明事项 (限额比例的计算基数,其他说明事项) 据实 任职或受雇,合理 2.50% 工资薪金总额;超过部分,准予在以后纳税年度 结转扣除 8% 经认定的技术先进型服务企业 全额扣除 软件生产企业的职工培训费用 15% 当年销售(营业)收入,超过部分向以后结转 30% 当年销售(营业)收入;化妆品制作、医药制造 、饮料制造(不含酒类制造)企业 不得扣除 烟草企业的烟草广告费 支付残疾人员的工资 工资薪金总额 工资薪金总额;凭 工会组织开具的《工会经费收 入专用收据》和税务机关代收工会经费凭据扣除 发生额的 60%,销售或营业收入的 5‰;股权投 资业务企业分回的股息、红利及股权转让收入可 作为收入计算基数 赠票据,名单内所属年度内可扣,会计利润≤ 0不 能算限额 加计 100% 扣除 14% 2% ( 60%, 5‰) 广告费和业务宣传费 企业所得税税前扣除
热门知识
工程造价 税前 下浮-
话题: 工程造价158****3619
-
话题: 工程造价150****7502
-
话题: 工程造价137****0077
-
话题: 工程造价136****9324
精华知识
工程造价 税前 下浮-
话题: 工程造价158****0343
-
话题: 工程造价136****1822
-
话题: 工程造价139****3598
-
话题: 工程造价139****8329
最新知识
工程造价 税前 下浮-
话题: 工程造价woshiaw123
-
话题: 造价软件zengoneday
-
话题: 计价依据157****0990
-
话题: 工程造价150****3461

专题概述
工程造价 税前 下浮知识来自于造价通云知平台上百万用户的经验与心得交流。 注册登录 造价通即可以了解到相关工程造价 税前 下浮最新的精华知识、热门知识、相关问答、行业资讯及精品资料下载。同时,造价通还为您提供材价查询、测算、询价、云造价等建设行业领域优质服务。手机版访问:工程造价 税前 下浮
相关话题
资料下载
相关资讯
工程造价 税前 下浮相关专题
- 卡箍工程量问题
- 开工程预算公司要什么资质
- 看图纸算工程量
- 抗滑桩支护工程预算
- 抗剪键工程量
- 考工程造价师难不
- 考工程造价员需要什么条件
- 考工程造价员的前景如何
- 考个造价工程师证上班
- 考工程造价员怎么自学
- 中国工程造价咨询业的发展趋势
- 云南省建设工程造价协会优秀工程咨询成果奖评选办法
- 有关建筑工程造价管理面临的问题与其处理手段
- 岳阳信息价,最新最全岳阳工程造价信息网信息价下载
- 以工作任务为载体的安装工程造价课程教学改革与实践
- 中国建设工程造价管理协会援外工程委员会
- 云南红河3层板式建筑食堂62#-食堂工程造价指标
- 在工程建设管理中进行工程造价全过程控制的几点建议
- 有关工程造价预结算审核存在问题及其解决对策
- 云南保山服务中心4#-敬老院服务中心工程造价指标
- 政府财政投资工程项目全过程工程造价控制与管理措施
- 云南红河长度982.4主干路210#工程造价指标
- 以工程量清单计价为核心的建设工程造价管理系统简析
- 制约我国工程造价管理体制改革的几个主要问题
- 政府投资项目工程建设其他费取费标准表(工程造价)
- 宜昌工程造价信息网信息价
- 优秀工程造价论文关于初步设计概算中其他费用的把握