


建设单位管理费在项目总投资中所占比重并不大,但却是一个敏感的指标,反映着建设单位内部管理水平的高低,也是审计和检查的重点。本文提出了建立管理费预算管理体系的理念,体系包括管理费的预算编制模型、预算执行程序和预算预警机制三个模块。文章重点介绍了预算编制模型的操作方法,为企业加强管理费管理提供了一个科学规范的管理工具。
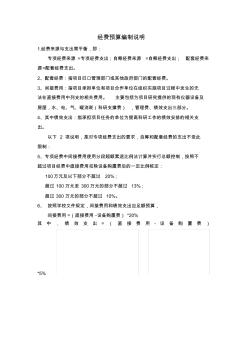
经费预算编制说明 1.经费来源与支出需平衡,即: 专项经费来源 =专项经费支出;自筹经费来源 =自筹经费支出; 配套经费来 源=配套经费支出。 2、配套经费:指项目归口管理部门或其他政府部门的配套经费。 3、间接费用:指项目承担单位和项目合作单位在组织实施项目过程中发生的无 法在直接费用中列支的相关费用。 主要包括为项目研究提供的现有仪器设备及 房屋,水、电、气、暖消耗(科研支撑费) ,管理费、绩效支出三部分。 4、其中绩效支出:指承担项目任务的单位为提高科研工作的绩效安排的相关支 出。 以下 2 项说明,是对专项经费支出的要求,自筹和配套经费的支出不受此 限制: 5、专项经费中间接费用使用分段超额累退比例法计算并实行总额控制,按照不 超过项目经费中直接费用扣除设备购置费后的一定比例核定: 100万元及以下部分不超过 20%; 超过 100万元至 300万元的部分不超过 13%
热门知识
管理费预算编制说明-
话题: 工程造价157****3375
精华知识
管理费预算编制说明-
话题: 造价软件huyanhui2009
-
话题: 工程造价153****4989
最新知识
管理费预算编制说明-
话题: 工程造价152****5867
-
话题: 工程造价139****8106
管理费预算编制说明相关专题
- 看板管理的种类
- 看板管理有什么作用
- 看板管理有哪些优点
- 考勤机如何设置管理员
- 客房管理知识
- 客房怎样管理布草不丢失
- 库房材料管理软件排行榜
- 库房管理与表格
- 矿区消防安全管理办法
- 劳保基金管理制度
- 智能磨音频谱分析仪(DF-6811A)使用说明书
- 张潘明污水处理厂初步设计说明书(水质工程学课程)
- 振冲法地基加固单元工程施工质量验收评定表填表说明
- 以太网POE交换机供电网口温湿度传感器使用说明书
- 关于氮气等温吸脱附计算比表面积、孔径分布若干说明
- 工程量清单说明、投标报价说明、计日工说明、其他说明
- 公路工程质量检验评定标准JTJ07198条文说明
- 工程资料表格填写注意事项及资料归档说明(台帐部分)
- 关于宁夏发电集团太阳能基地土方工程土方量计算说明
- 公路工程各省编制办法补充说明规定
- 杠杆零件机械加工工艺规程及专用夹具设计说明书资料
- 公路工程工程量清单计量规则编制说明
- 工作文档对数螺旋线型双曲拱坝几何计算程序使用说明书
- 国家标准草酸钴编制说明
- 广东省安装工程综合定额(电气设备安装工程定额说明)
- 广东省建筑工程综合定额2006说明及工程量计算规则
- 广东省定额说明及工程量计算规则(土建工程)