
- 首页 >
- > 工程施工和工程结算科目
更新时间:2026.11.07


冲减投资成本,其金额是这个负数的相反数。当投资企业累计 应冲减的投资成本为零时,此公式不能使用,而应当将原已冲 减并且尚未恢复的投资成本全部恢复。相应地,“ 应确认的投 资收益”也不应该只有一个计算公式。当存在应冲减投资成 本时,它等于投资企业当年获得的利润或现金股利减去应冲 减投资成本的金额;当存在应恢复投资成本时,它等于投资企 业当年获得的利润或现金股利加上应恢复投资成本的金额。 ( 二) 综合以上分析,笔者提出以下计算公式: 长期股权投资成本法下投资以后的会计处理公式:①投 资年度收到被投资单位分派的上年度的利润或现金股利,一 律冲减投资成本。②投资年度以后收到被投资单位分派的上 年度的利润或现金股利,按以下不同情况分别处理。但应注意 的是,在计算“ 投资后至上年年末止被投资单位累积实现的 净损益”时,所包括的投资当年的被投资单位实现的净损益= 投资当年被投资单位实现的净损益×[ 当
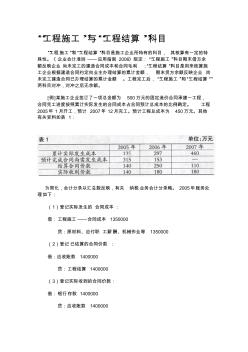
“工程施工”与“工程结算 ”科目 “工程施工”和“工程结算 ”科目是施工企业所特有的科目, 其核算有一定的特 殊性。《 企业会计准则 ——应用指南 2006》规定:“工程施工”科目期末借方余 额反映企业 尚未完工的建造合同成本和合同毛利 ;“工程结算 ”科目是用来核算施 工企业根据建造合同约定向业主办理结算的累计金额, 期末贷方余额反映企业 尚 未完工建造合同已办理结算的累计金额 。工程完工后, “工程施工”和“工程结算” 两科目对冲,对冲之后无余额。 [例 ]某施工企业签订了一项总金额为 500万元的固定造价合同承建一工程, 合同完工进度按照累计实际发生的合同成本占合同预计总成本的比例确定。 工程 2005年 1月开工,预计 2007年 12月完工。预计工程总成本为 450万元。其他 有关资料如表 1: 为简化,会计分录以汇总数反映,有关 纳税业务会计分录略。 2005年账务处 理如下:
热门知识
工程施工和工程结算科目-
话题: 工程造价xiaoyuenze
精华知识
工程施工和工程结算科目-
话题: 园林景观Douglas1987
-
话题: 工程造价alison3320
最新知识
工程施工和工程结算科目-
话题: 地产家居zhuliming0
-
话题: 工程造价quping1209
专题概述
工程施工和工程结算科目知识来自于造价通云知平台上百万用户的经验与心得交流。 注册登录 造价通即可以了解到相关工程施工和工程结算科目最新的精华知识、热门知识、相关问答、行业资讯及精品资料下载。同时,造价通还为您提供材价查询、测算、询价、云造价等建设行业领域优质服务。手机版访问:工程施工和工程结算科目
相关话题
资料下载
相关资讯
工程施工和工程结算科目相关专题
- 卡箍工程量问题
- 开工程预算公司要什么资质
- 看图纸算工程量
- 抗滑桩支护工程预算
- 抗剪键工程量
- 考工程造价师难不
- 考工程造价员需要什么条件
- 考工程造价员的前景如何
- 考个造价工程师证上班
- 考工程造价员怎么自学
- 电气工程及其自动化特色专业建设探索
- 磷铵技术改造五大磷肥工程的建议
- 预制砌块(砖、石)挡土墙工程砌体施工安全技术交底
- 应用模糊数学理论对公路工程建设项目方案的综合评价
- 引嫩工程扩建区土壤水盐动态与防治土壤盐碱措施
- 中国工程图学学会成立工程与制造系统集成化分会
- 医院病房楼工程施工装饰装修工程施工控制
- 在生活中构筑自然——河南天旺园林工程有限公司剪影
- 中国机械工程学会授予材料热处理工程师资格人员名单
- 以贯穿项目为核心载体的建筑工程技术专业素材库建设
- 在全县非煤矿山和危化企业安全生产工作会议上的讲话
- 中国工程造价咨询业的发展趋势
- 支持并行工程和智能CAPP的制造资源建模技术
- 智能建筑工程报警与电视监控系统前端设备的安装施工
- 圆管涵工程数量表(20201022195115)
- 亿阳信通中标环城高速公路晋江至石狮段机电工程项目
- 引江济淮工程淠河总干渠以北安徽段截污导流工程设计